Avec
220 000 €, vous pouvez acheter un studio en centre-ville… ou une
maison avec jardin. Et c’est toute la réalité du
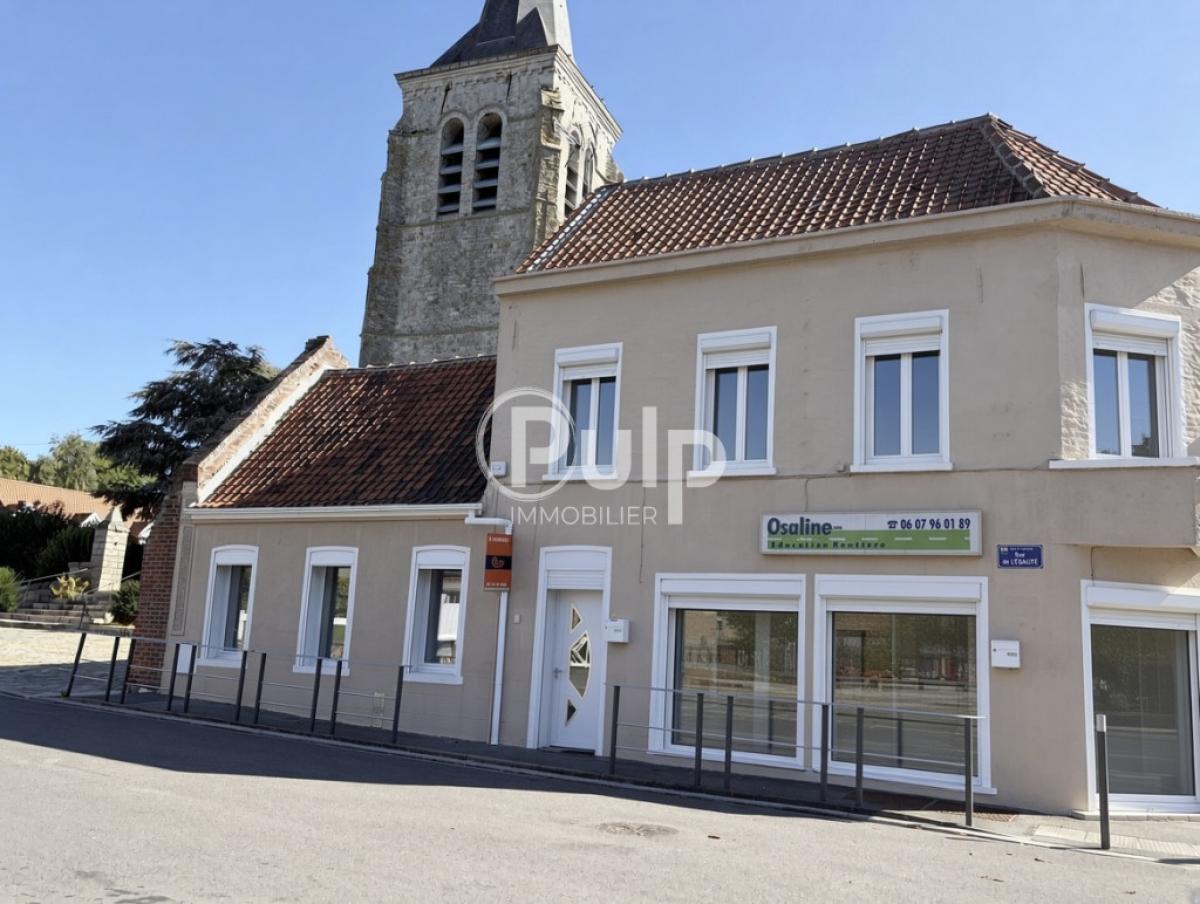
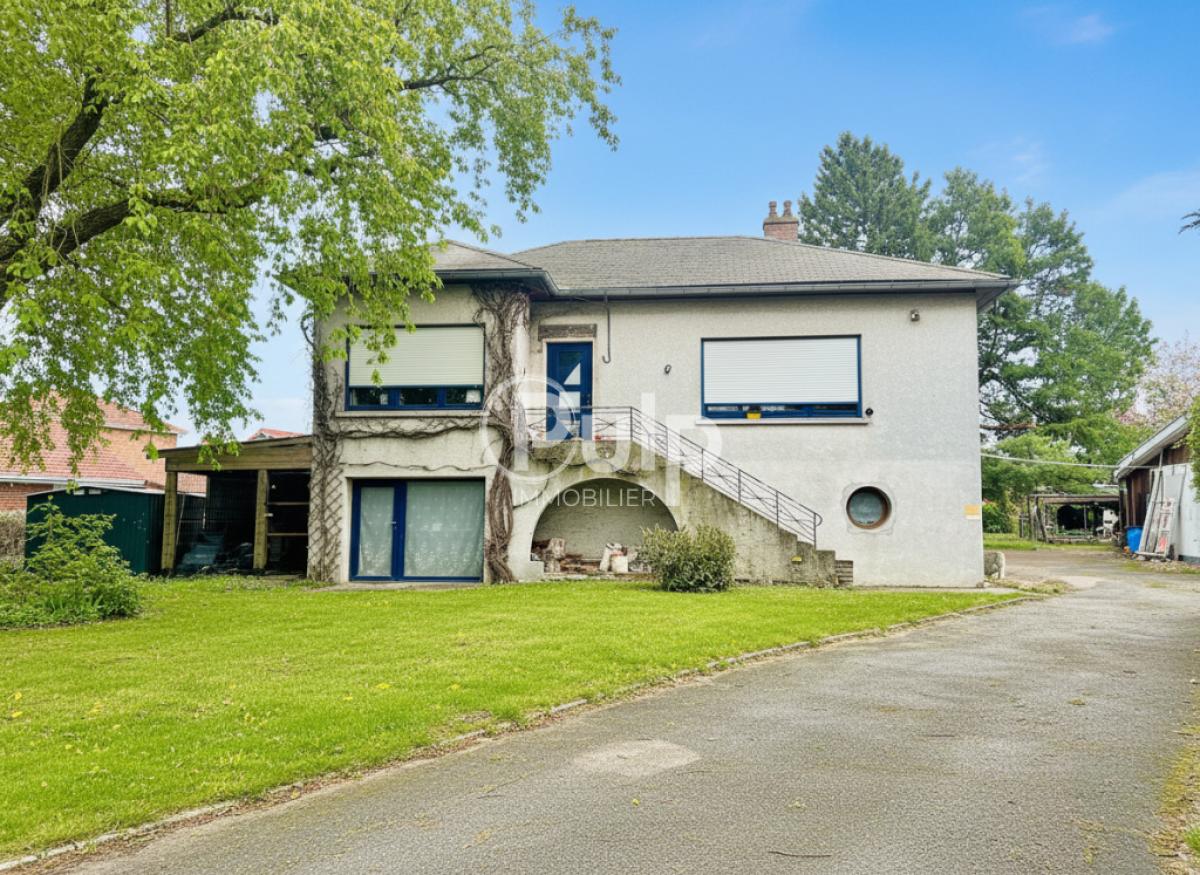
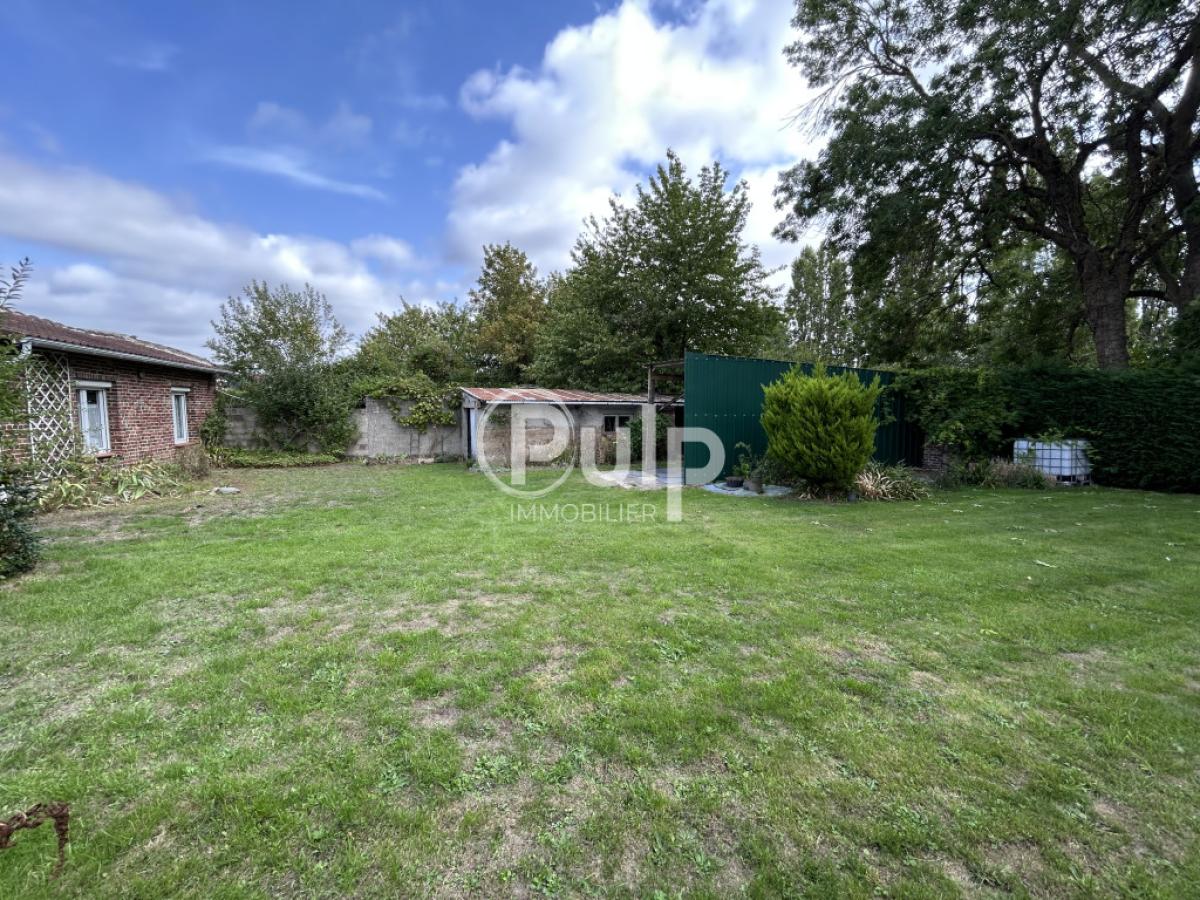
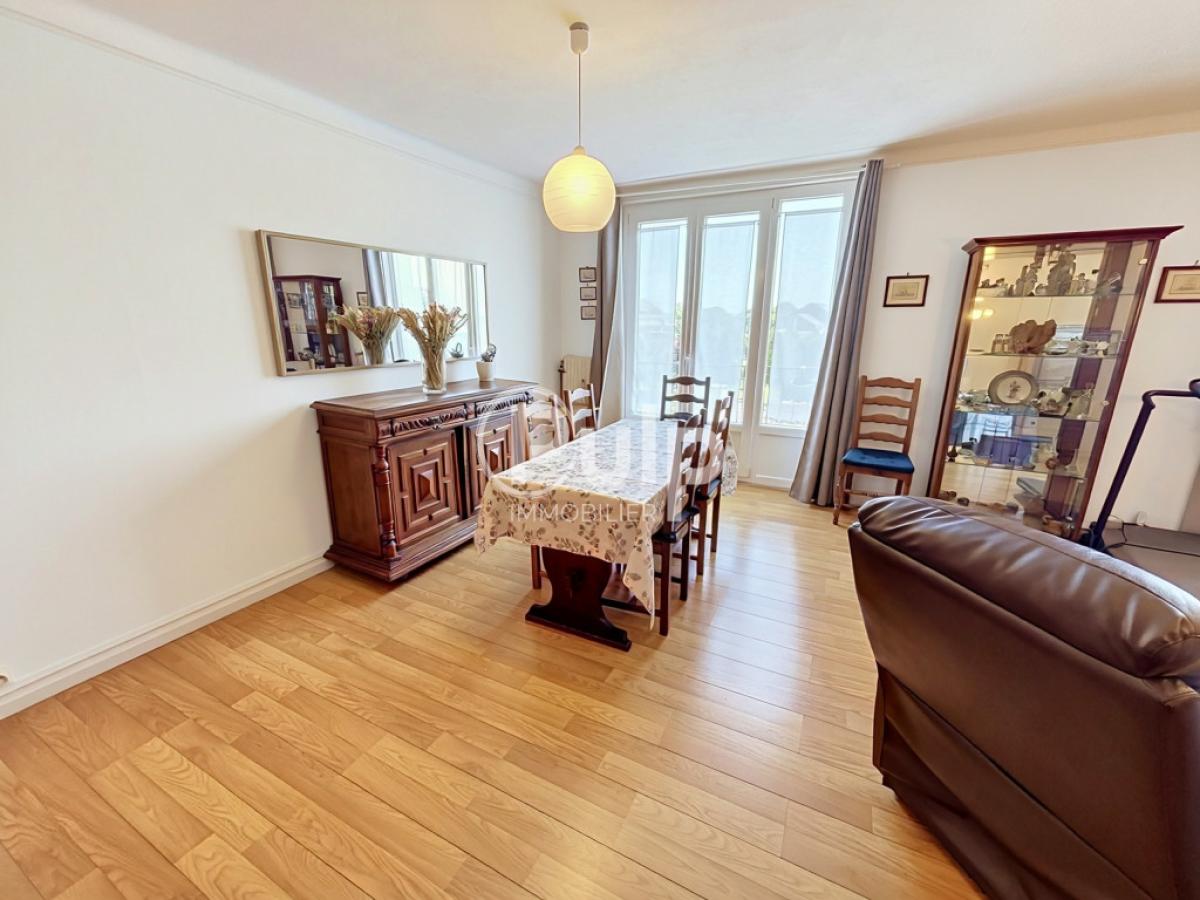
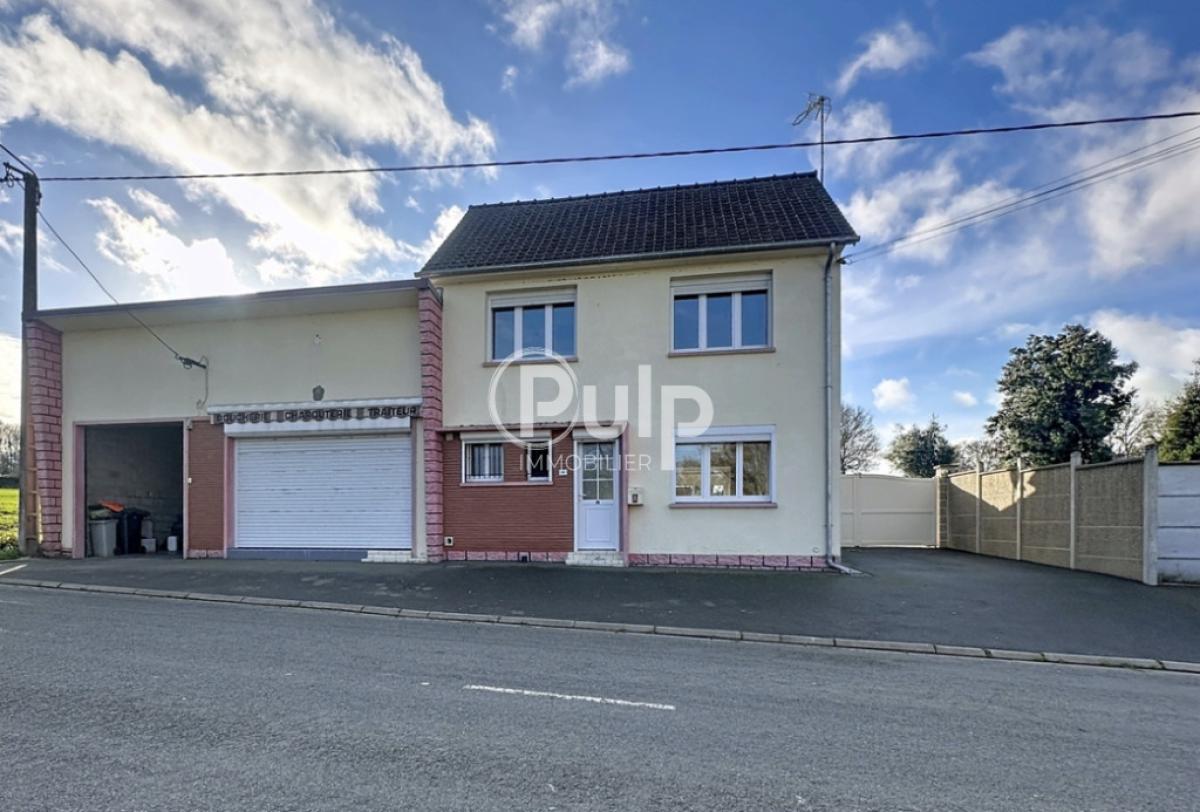
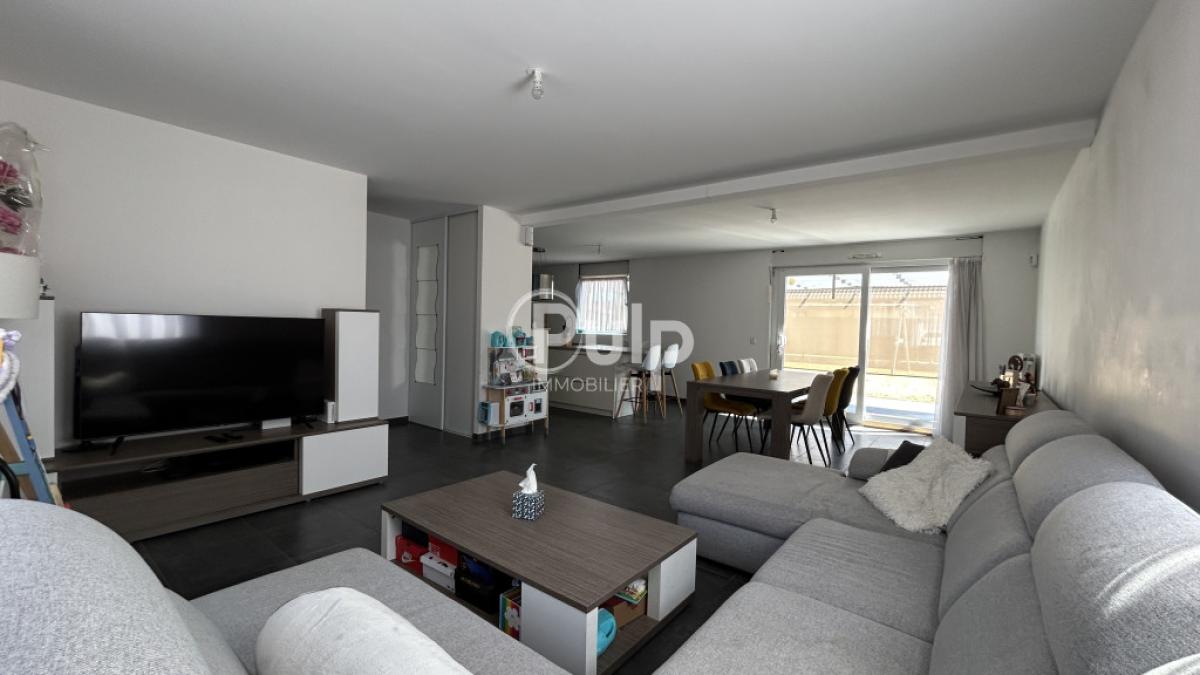
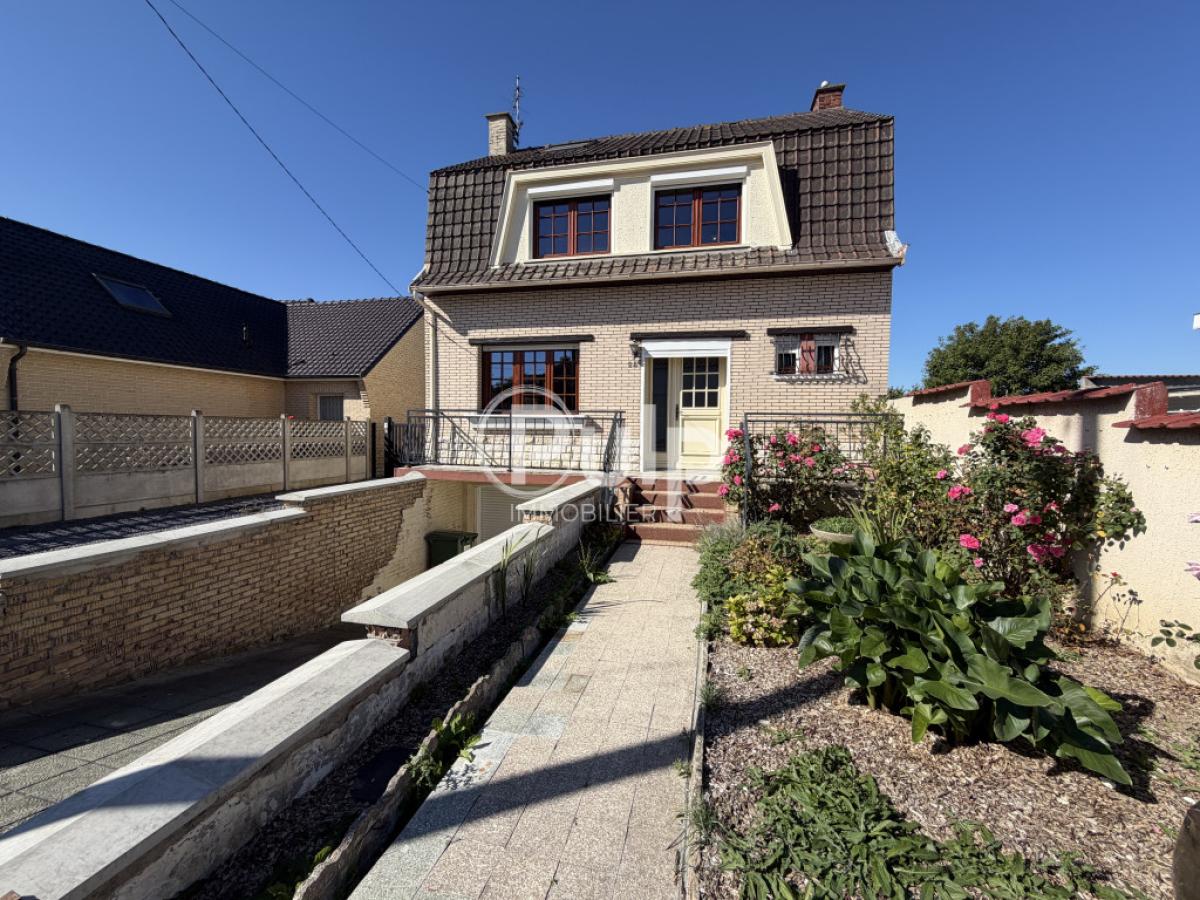
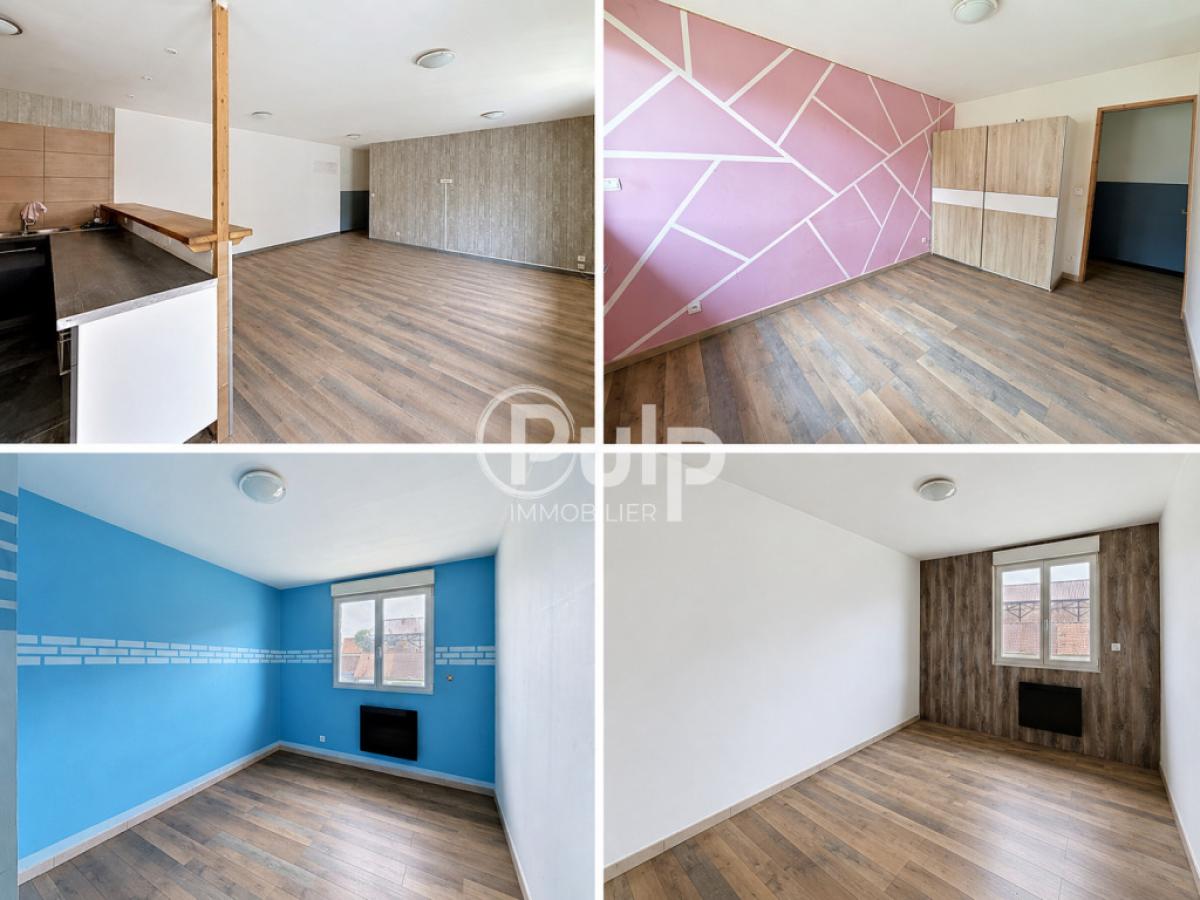
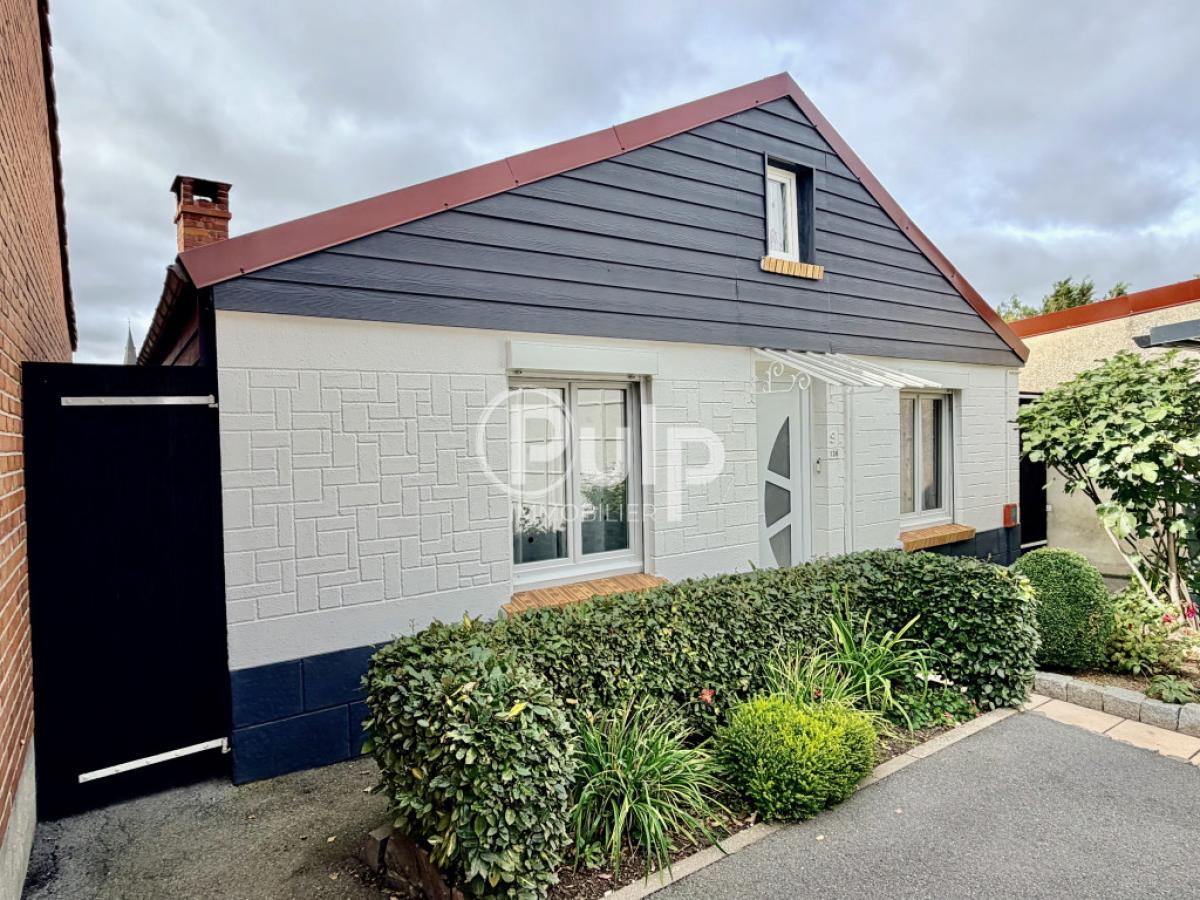
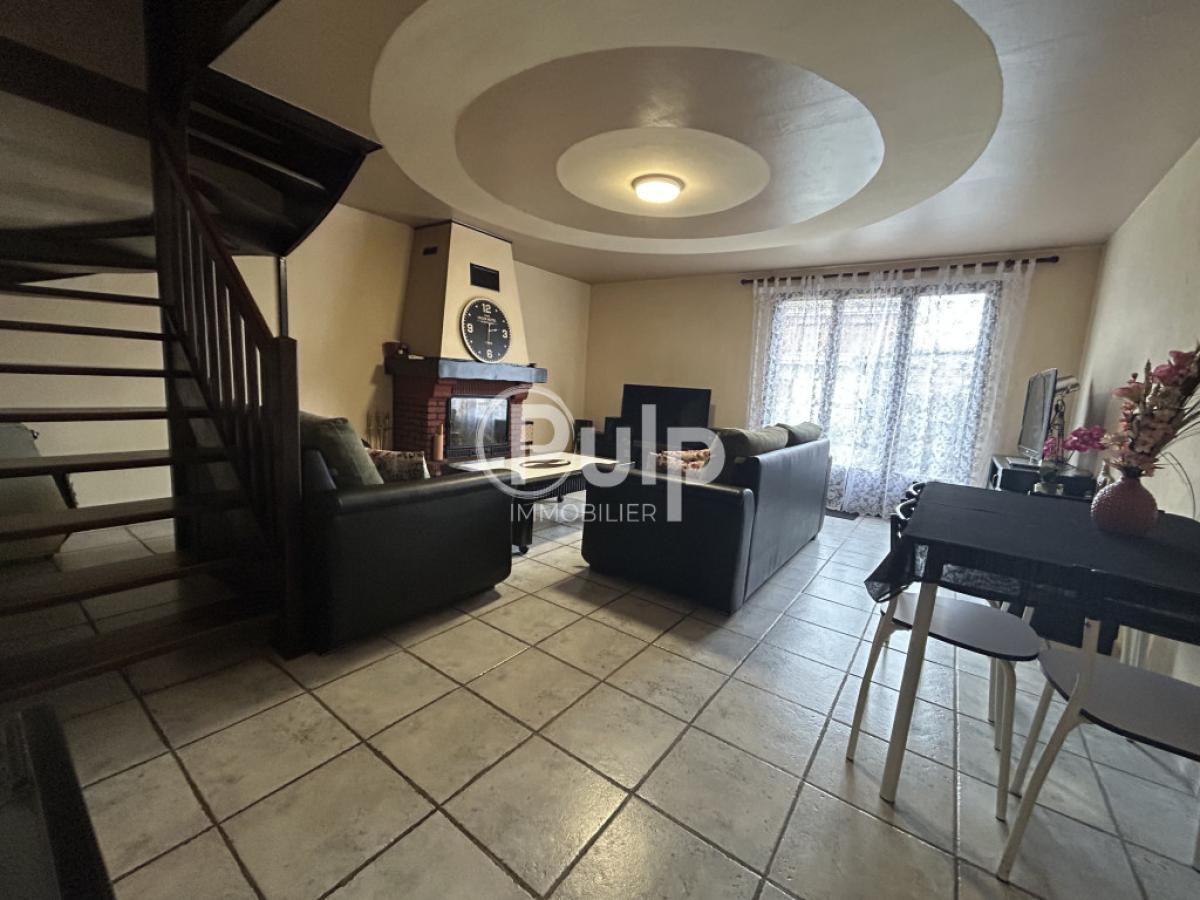
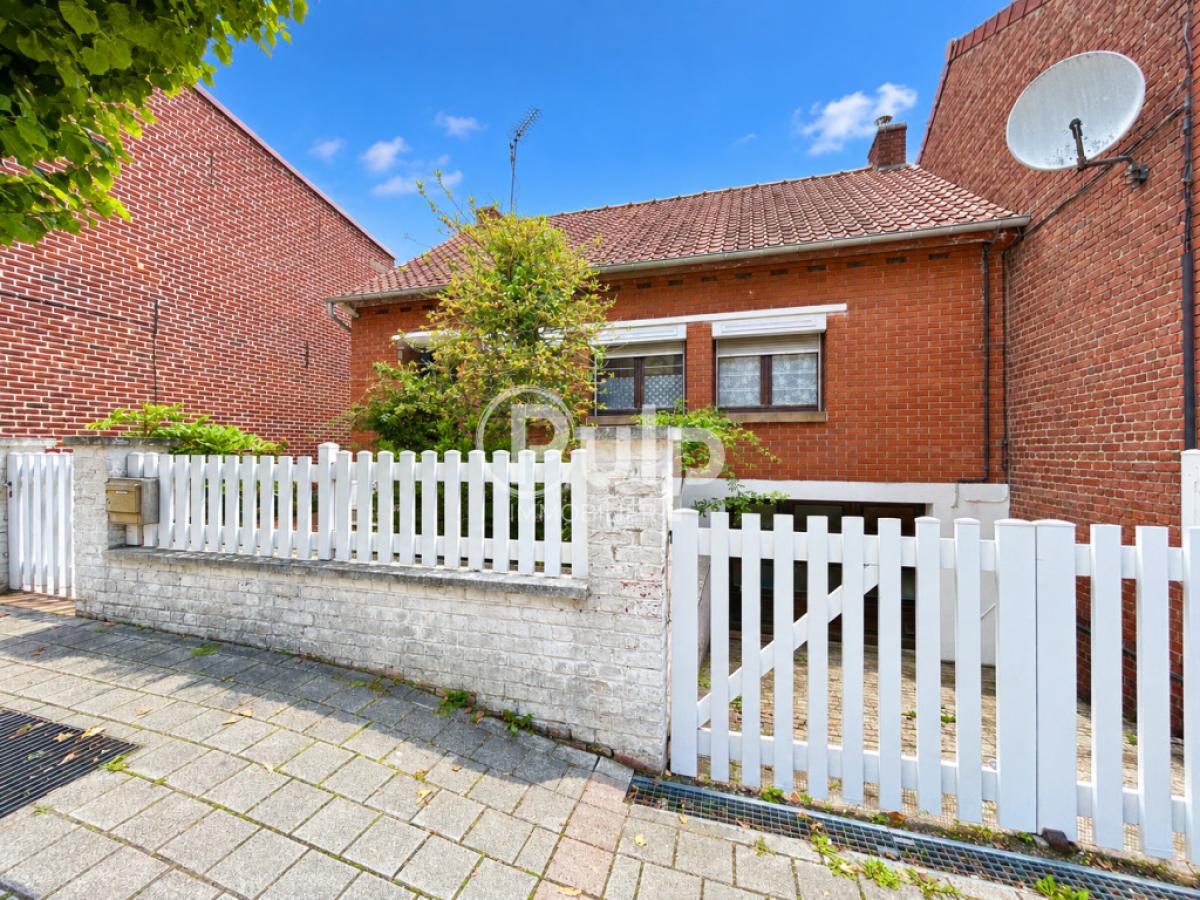
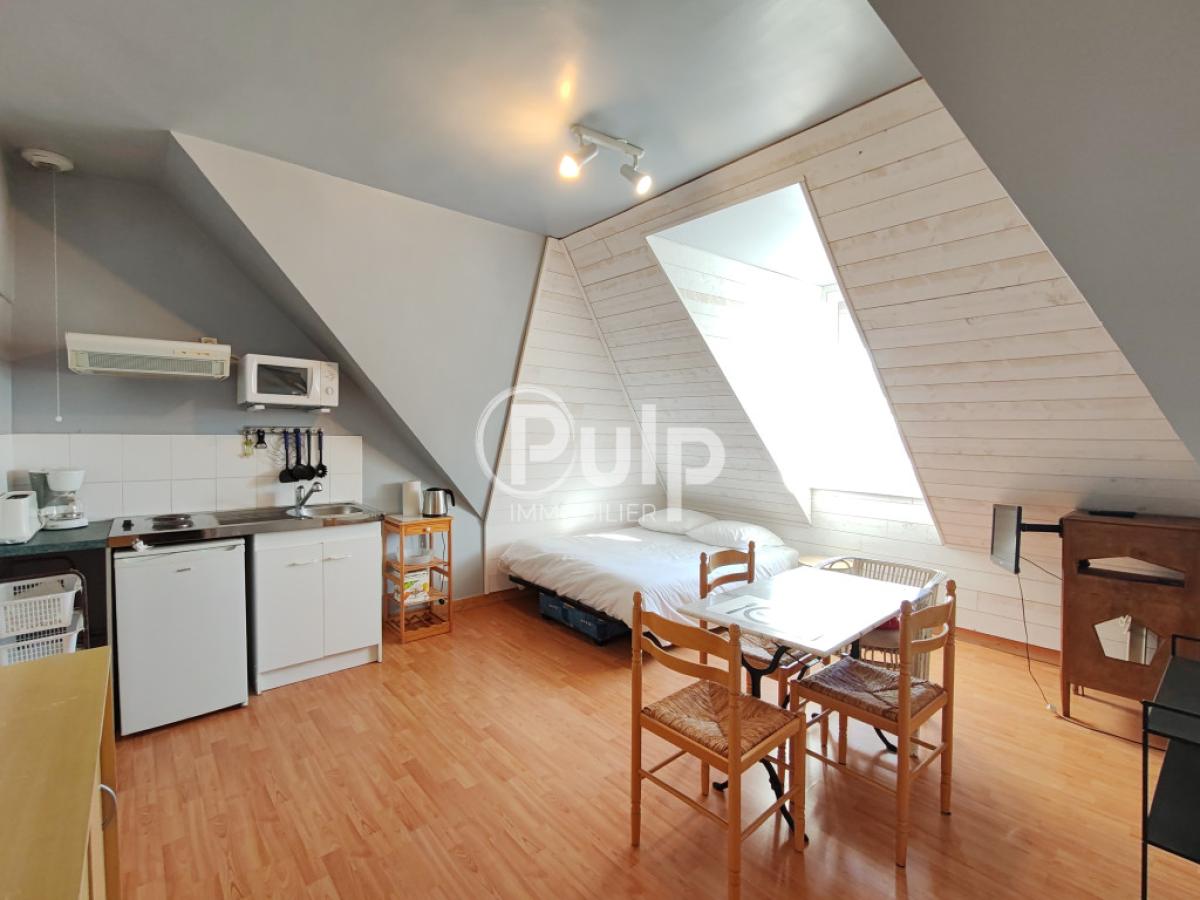
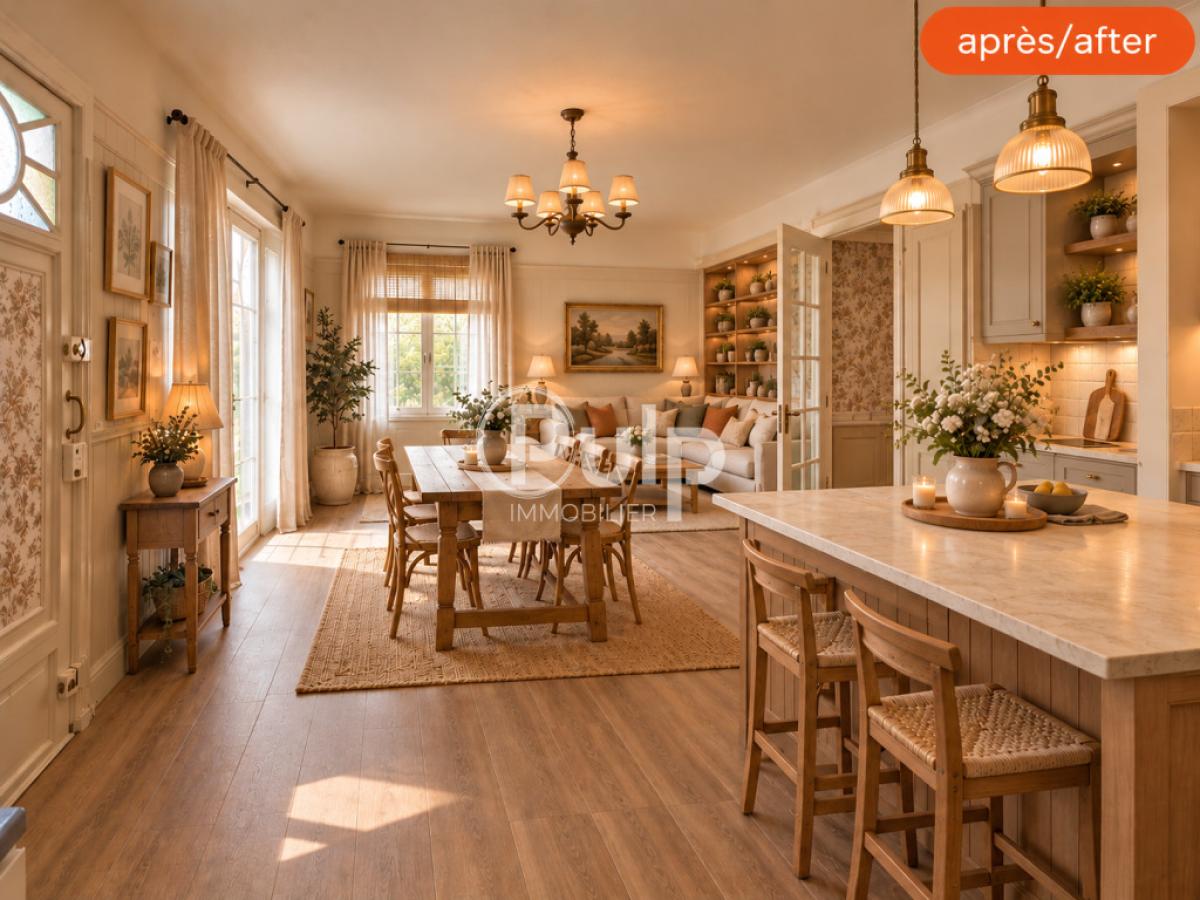
marché immobilier en 2026. Tout dépend de l’endroit où vous achetez. Le même budget peut doubler votre surface… ou la diviser par deux. Dans une grande ville comme Paris, Lyon ou Bordeaux, ce budget permet généralement d’acheter un studio ou un petit T2, souvent entre 20 et 40 m². Dans certains cas, des travaux sont à prévoir. Dans une ville moyenne comme Tours, Angers, Clermont-Ferrand, Lille, Arras ou Valenciennes, vous pouvez viser un appartement de 60 à 80 m², voire une petite maison. En zone rurale ou dans des villes moins tendues, notamment dans le nord ou certaines zones des Hauts-de-France, 220 000 € permettent souvent d’acheter une maison avec jardin, parfois déjà rénovée. Mais il faut le dire clairement : avec 220 000 €, vous achetez aujourd’hui moins qu’il y a quelques années. La hausse des taux a réduit votre
capacité d’achat.
Un pouvoir d’achat immobilier sous pression
En 2026, les
taux immobiliers se situent autour de 3,2 % à 3,4 %. Cela peut sembler stabilisé, mais cela continue de peser sur votre budget. Concrètement, votre
capacité d’emprunt a baissé d’environ 15 à 20 % par rapport à 2021–2022. Cela signifie que, pour le même budget, vous perdez en surface ou en emplacement. Mais un élément change la donne.
En 2026, le rapport de force s’inverse progressivement en faveur des acheteurs. L’offre est plus importante, la demande est plus sélective, et la
négociation est redevenue centrale. Le prix affiché n’est plus le prix réel. Il n’est pas rare d’obtenir 5 à 10 % de baisse sur certains biens. Le marché se stabilise, mais reste encore sensible au contexte économique.
Acheter en 2026 : une bonne affaire… sous conditions
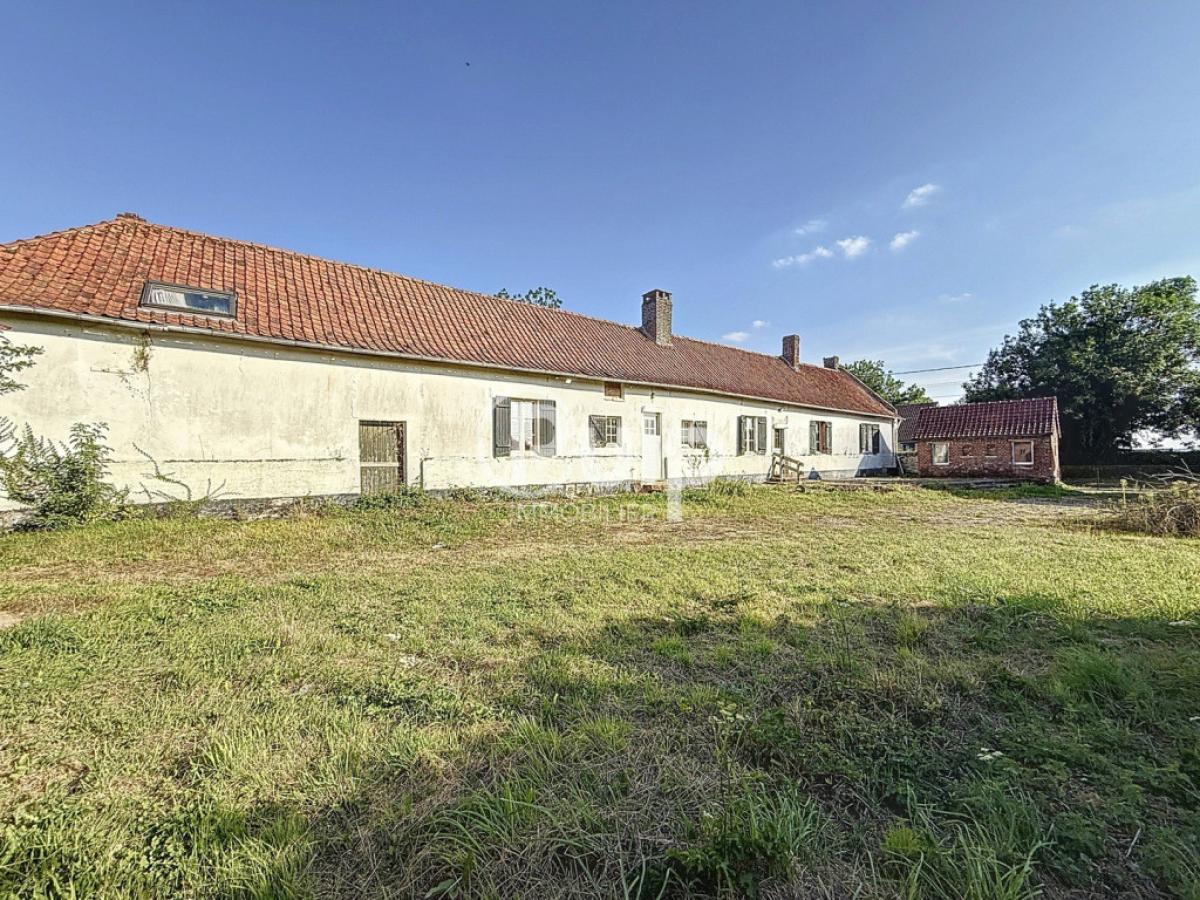
Oui, il est possible de faire une bonne affaire en 2026. Mais elles ne se trouvent pas par hasard. Les meilleures opportunités se situent souvent sur des biens en vente depuis longtemps, nécessitant des travaux ou mal positionnés au départ. Dans ces situations, vous pouvez négocier et optimiser votre prix d’achat. Les
biens à rénover sont d’ailleurs parmi les plus intéressants. Ils offrent un vrai potentiel de valorisation… à condition de maîtriser les coûts. Car c’est précisément là que se joue la différence entre opportunité et erreur.
4 pièges à éviter avec un budget de 220 000 €
Un prix attractif peut être trompeur. En 2026, certaines erreurs peuvent vous coûter cher si vous ne les anticipez pas.
Piège 1 : sous-estimer le coût des travaux
Un bien avec travaux peut sembler être une bonne affaire. Mais entre
rénovation énergétique, isolation ou changement de chauffage, la facture peut rapidement grimper. En pratique, un bien moins cher à l’achat peut devenir le plus coûteux une fois les travaux réalisés.
Piège 2 : acheter une passoire thermique
Un logement avec un mauvais
DPE peut paraître attractif, notamment en raison de son prix. Mais il peut être soumis à des contraintes importantes, notamment pour la
location ou la revente. Ces biens nécessitent souvent des rénovations importantes, à intégrer dès le départ dans votre budget.
Piège 3 : négliger l’emplacement
Un bien abordable dans une zone peu dynamique peut poser problème à long terme. Revente difficile, faible
demande locative, évolution des prix limitée. L’emplacement reste un facteur clé. Un bon prix dans une mauvaise zone reste un mauvais investissement.
Piège 4 : se fier uniquement au prix affiché
Certains biens restent surévalués, même en 2026. Le
prix affiché ne reflète pas toujours la réalité du marché. Comparer avec des biens similaires réellement
vendus est indispensable pour éviter de surpayer. Un bon prix ne suffit pas. Le contexte fait toute la différence.
Appartement ou maison : que choisir avec 220 000 € ?
Avec ce budget, votre choix dépend de votre stratégie. En grande ville, l’appartement est souvent la seule option. Vous devrez accepter une surface plus petite, mais vous bénéficiez d’un emplacement plus dynamique. En ville moyenne ou en périphérie, la maison devient accessible. Vous gagnez en espace, mais parfois au prix d’un éloignement. Pour un
investissement immobilier en 2026, l’appartement reste souvent plus simple à louer et plus liquide à la revente.
Côté rentabilité, les
rendements se situent généralement entre 4 et 6 % selon les zones. Il n’existe pas de bon choix universel. Il existe un choix adapté à votre projet.
Faut-il acheter maintenant ou attendre ?
C’est une question que beaucoup se posent. Le
marché immobilier en 2026 est dans une phase d’équilibre. Les prix se stabilisent, sans forte baisse généralisée. Les taux restent élevés, mais plus prévisibles. Attendre peut sembler rassurant. Mais cela comporte aussi des incertitudes. Les taux peuvent évoluer, et certaines opportunités peuvent disparaître.
Aujourd’hui, vous avez des avantages concrets : plus de négociation, moins de concurrence, davantage de choix. Acheter maintenant peut être une bonne décision… à condition d’acheter intelligemment.
Comment optimiser votre achat avec 220 000 €
Pour tirer le meilleur de votre budget, vous devez adopter une approche stratégique. Commencez par définir vos priorités. Emplacement, surface, potentiel : vous ne pourrez pas tout optimiser en même temps. Comparez plusieurs biens pour comprendre ce que votre budget permet réellement. La négociation est un levier clé. Elle peut faire une vraie différence sur votre prix final. Enfin, intégrez tous les
coûts : travaux, charges, fiscalité. Une vision globale évite les mauvaises surprises. Le bon achat se prépare bien avant la signature.
Acheter en 2026 : opportunité ou piège ?
Acheter avec 220 000 € en 2026 peut être une excellente opportunité… ou une erreur coûteuse. Tout dépend de votre capacité à analyser le marché, à comparer les biens et à éviter les pièges. Le marché actuel ne pardonne plus les erreurs. Mais il récompense les acheteurs bien préparés.
220 000 € : ce qui fait la différence entre bon choix et erreur
Avec
220 000 €, vous pouvez encore acheter un bien immobilier en 2026. Mais ce budget demande aujourd’hui plus de stratégie qu’avant. Vous devez accepter certains compromis, comprendre les écarts entre les zones et rester vigilant face aux pièges. Le marché est plus exigeant, mais aussi plus favorable aux acheteurs qui savent s’adapter. Le bon
achat n’est pas celui qui semble le moins cher, mais celui qui reste cohérent sur le long terme.