Investir dans le locatif en 2026 peut-il encore rapporter ou risquez-vous d'y perdre ?
07/04/2026
En 2026, l’investissement locatif peut encore rapporter, mais il ne fonctionne plus du tout en pilote automatique. Le modèle “j’achète, je loue, le loyer paie presque tout” est devenu plus fragile. Le coût du crédit reste sensiblement plus élevé qu’avant le cycle de hausse, tandis que les loyers progressent à un rythme modéré. La Banque de France indiquait un taux moyen de 3,08 % sur les nouveaux crédits à l’habitat en décembre 2025 et l’Insee relevait une hausse des loyers de 1,7 % sur un an en janvier 2026, dont seulement 1,2 % dans le secteur libre. Cela suffit à résumer le nouvel équilibre : financer coûte encore cher, mais les recettes locatives n’augmentent pas assez vite pour compenser mécaniquement.
La vraie question n’est plus “est-ce rentable ?”, mais “dans quelles conditions ?”
Un investissement locatif ne se juge plus sérieusement à la seule rentabilité brute affichée sur une annonce. Entre les frais de notaire, les frais de crédit, l’assurance emprunteur, la taxe foncière, les charges non récupérables, la vacance locative et les travaux, l’écart entre rendement théorique et rendement réellement encaissé peut devenir important. En 2026, un bien peut afficher 5 % ou 6 %brut et rester décevant une fois le financement et les coûts de détention intégrés. À l’inverse, un bien moins spectaculaire sur le papier peut rester cohérent s’il est bien placé, facile à louer et peu risqué sur le plan technique et réglementaire. Cette lecture en rentabilité nette est devenue indispensable.
Le crédit rogne davantage la marge de sécurité
C’est aujourd’hui l’un des premiers filtres. Avec des taux autour de 3 % sur les nouveaux crédits à l’habitat, l’effet de levier existe encore, mais il coûte davantage qu’il y a quelques années. Cela signifie deux choses très concrètes. D’abord, la mensualité pèse plus lourd pour un même prix d’achat. Ensuite, le cash-flowpositif devient plus difficile à obtenir sans apport, sans négociation à l’achat ou sans rendement locatif suffisamment solide. Beaucoup d’investisseurs continuent de raisonner en “loyer qui couvre le crédit”, alors que l’enjeu réel est souvent l’effort d’épargne mensuel après toutes les charges. En 2026, cet effort reste acceptable sur certains dossiers, mais il ne doit plus être subi par naïveté.
Les loyers progressent, mais pas assez pour sauver un mauvais achat
Le contexte locatif n’est pas catastrophique, mais il n’offre plus la même capacité de rattrapage. L’Insee indique qu’en janvier 2026 les loyers progressent de 1,7 % sur un an, avec seulement 1,2 % dans le secteurlibre. L’indice de référence des loyers du 4e trimestre 2025 n’augmente, lui, que de 0,79 % en métropole. Cela signifie qu’un bailleur ne peut plus compter sur des revalorisations rapides pour corriger un achat payé trop cher ou un financement mal calibré. En clair, un bien acheté sans marge de sécurité peut rester longtemps sous pression.
La tension locative reste décisive
Tous les marchés ne se valent pas. En 2026, un bon investissement locatif n’est pas seulement un bien qui “se loue”, mais un bien qui se loue vite, régulièrement, avec un risque limité d’impayé et une vacance réduite. Un appartement bien situé, sobre en charges, proche des transports ou d’un bassin d’emploi garde un avantage net. À l’inverse, un logement mal placé ou trop spécifique peut vite cumuler plusieurs handicaps : loyer plafonné par le marché local, rotation faible, remises en état répétées, négociation à la baisse à la revente. Le prix d’achat d’entrée redevient donc central : il faut acheter juste, voire sous le prix de marché, pas seulement acheter un actif “qui a l’air rentable”.
Le DPE est devenu un élément de rentabilité à part entière
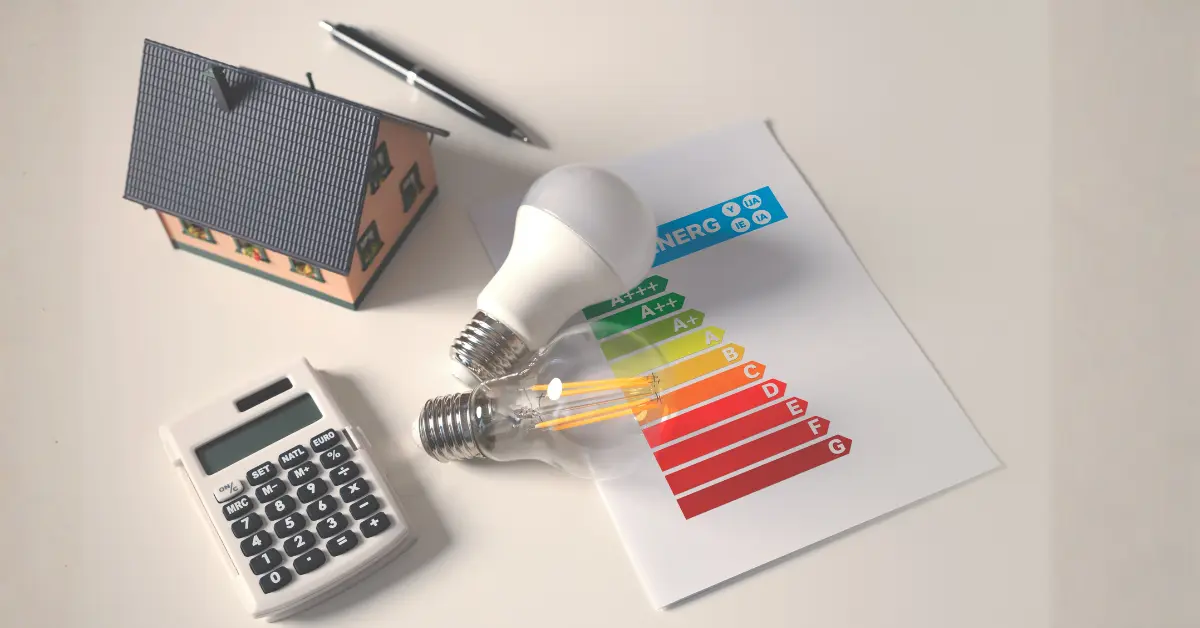
Le sujet énergétique n’est plus périphérique. Depuis le 1er janvier 2025, un logement classé G ne peut plus être proposé à la location comme résidence principale en métropole au titre de la décence énergétique. Les logements classés F seront concernés à partir de 2028. Cela change profondément le calcul d’un investisseur, car un bien énergivore n’est plus seulement un logement qui consomme trop : c’est aussi un actif qui peut devenir partiellement inexploitable ou devoir absorber rapidement des travaux. Un rendement correct sur tableur peut donc basculer si les travaux énergétiques n’ont pas été anticipés.Il faut d’ailleurs noter un point plus nuancé : depuis le 1er janvier 2026, le coefficient de conversionde l’électricité utilisé dans le DPE a été abaissé, et certains logements chauffés à l’électricité peuvent obtenir une étiquette plus favorable. Pour les DPE encore valides, une attestation de changement d’étiquette peut même être téléchargée via l’observatoire de l’Ademe. Cela ne transforme pas un mauvais bien en bon investissement, mais cela peut changer la lecture de certains studios ou petits appartements électriques.
Quelle stratégie fiscale garde du sens ?
La période des solutions fiscales “évidentes” s’est refermée. Le Pinel n’est plus accessible pour les nouveaux investissements depuis le 1er janvier 2025. En revanche, le Denormandie reste ouvert jusqu’au 31 décembre 2027 dans l’ancien avec travaux, ce qui peut redonner de l’intérêt à certaines opérations de rénovation bien ciblées. Mais là encore, la carotte fiscale ne doit pas masquer la qualité intrinsèque du bien ni le coût réeldu chantier. Un avantage fiscal ne sauve pas un emplacement médiocre ou un budget travauxsous-estimé.Côté location meublée, le LMNP reste un outil utile, mais il doit être analysé proprement. Les revenus d’une location meublée non professionnelle relèvent des BIC, tandis que la location vide relève des revenus fonciers. Le micro-foncier ouvre un abattement forfaitaire de 30 % en location nue, alors que la location meublée peut relever d’un régime micro ou d’un régime réel selon les cas. Autrement dit, le meublé peut rester intéressant, mais pas par réflexe : tout dépend du niveau de charges, des amortissementspotentiels, de la durée de détention et du type de bien.
Les bons projets existent encore, mais ils sont plus exigeants
En 2026, un bon investissement locatif coche généralement plusieurs cases en même temps : prix d’achat bien négocié, demande locative réelle, charges maîtrisées, DPE compatible avec la location durable, fiscalité choisie avec méthode et capacité à absorber un imprévu sans mettre l’opération en danger. À l’inverse, un bien surestimé, énergivore, acheté sans marge et financé trop tendu peut devenir décevant très vite, même s’il semblait “rentable” sur le papier.La réponse la plus honnête est donc celle-ci : oui, l’investissement locatif peut encore être rentable en 2026, mais il faut raisonner en rentabilité nette, en risque réglementaire et en endurance financière. Le bon projet existe toujours. Le projet moyen, lui, pardonne beaucoup moins qu’avant.