
Combien faut-il gagner pour acheter 40 m2 à Lille avec des mensualités autour de 900 à 1 100 €

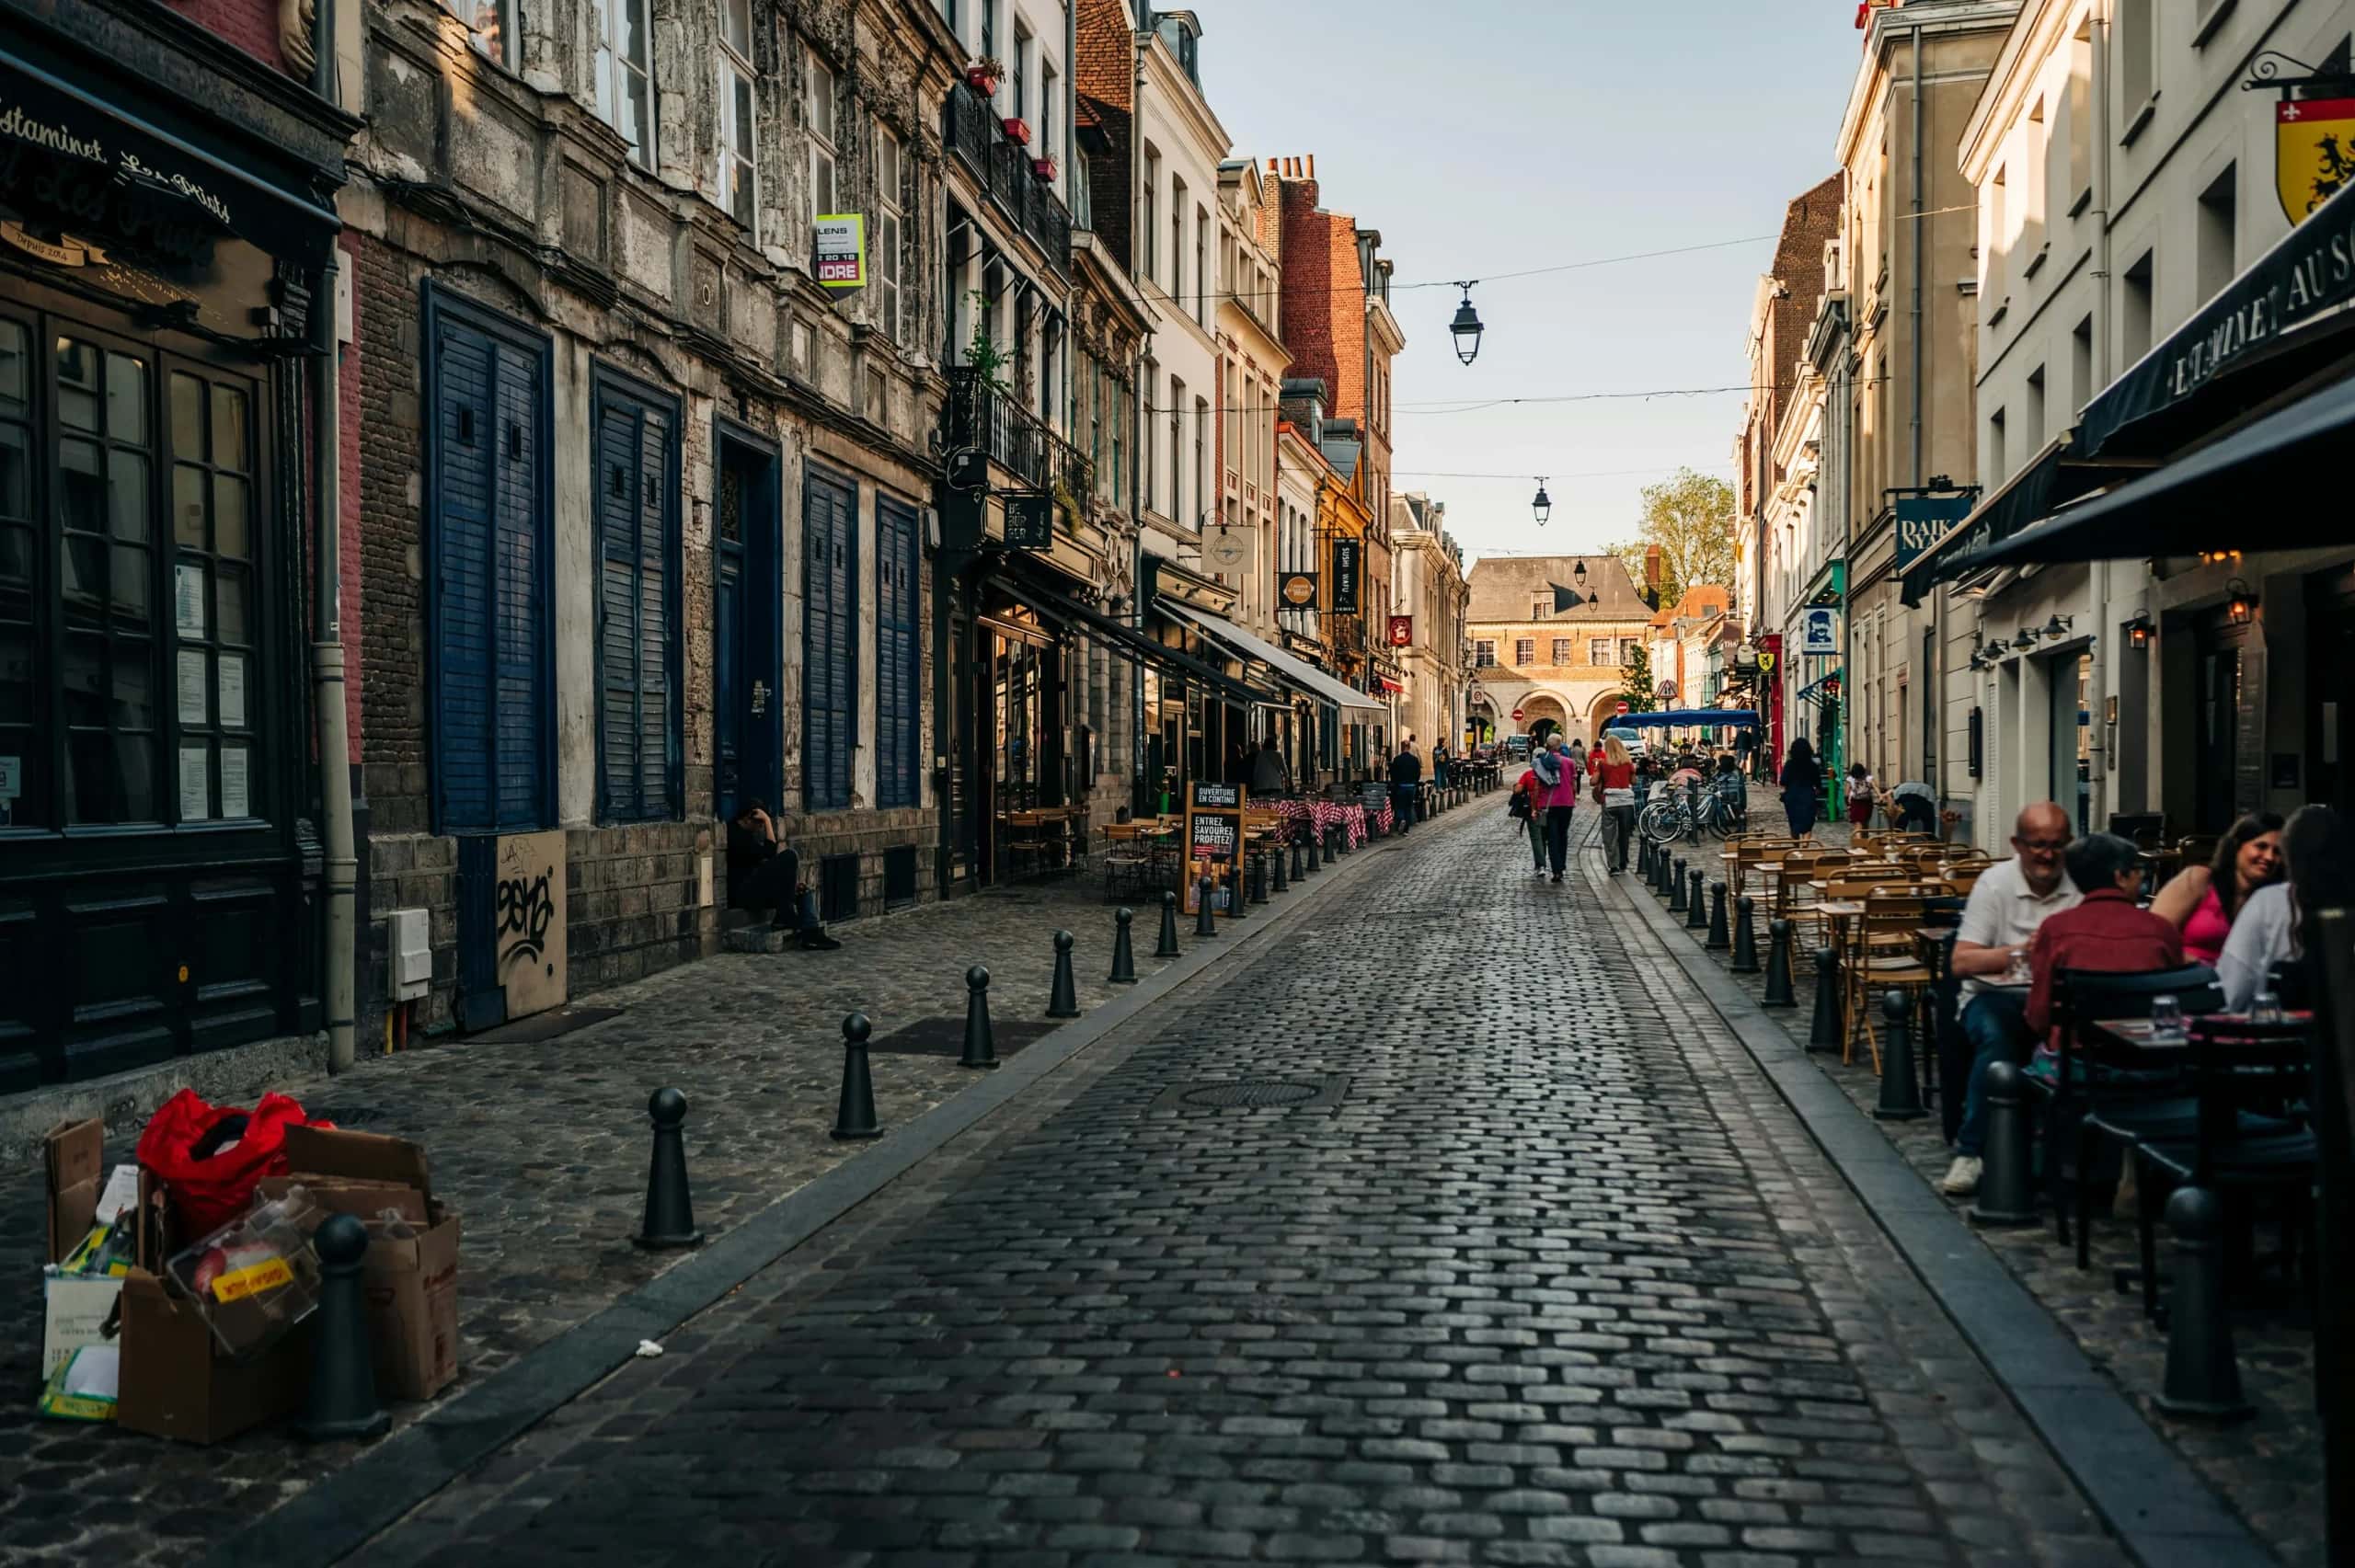
À Lille, la question n’est plus seulement “combien coûte un 40 m² ?”, mais “quel niveau de revenus faut-il pour l’acheter sans se mettre en tension ?”. Au printemps 2026, le prix moyen des appartements est de 3 399 €/m² à Lille. Pour 40 m², cela place déjà le prix du bien autour de 135 960 à 149 000 €, avant même d’ajouter les frais d’acquisition. Et selon les quartiers, l’écart reste important.
Combien coûte réellement un appartement de 40 m² à Lille ?
Au printemps 2026, le prix moyen d’un appartement à Lille tourne autour de 3 370 à 3 725 € du mètre carré selon les estimations de marché. Pour un appartement de 40 m², cela représente déjà un prix d’achat compris entre environ 135 000 et 149 000 €.
Mais ce montant ne suffit pas à mesurer le coût réel du projet. Dans l’ancien, il faut généralement ajouter les frais de notaire, qui alourdissent encore le budget de plusieurs milliers d’euros. Un achat à 140 000 € peut ainsi rapidement se rapprocher de 150 000 € ou davantage une fois les frais annexes intégrés. Et si le logement nécessite quelques travaux, la facture grimpe encore.
Autrement dit, un lecteur qui vise 40 m² à Lille doit raisonner non pas seulement en prix affiché, mais en budget global.
Pourquoi la mensualité ne dit pas tout ?
Beaucoup d’acheteurs débutants partent d’un raisonnement simple : “je peux payer 1 000 € par mois, donc je peux acheter tel montant”. En réalité, la banque raisonne différemment. Elle regarde d’abord le taux d’endettement, la stabilité professionnelle, le reste à vivre et la capacité du ménage à absorber les autres dépenses liées au logement.
Le cadre de référence reste généralement un taux d’endettement maximal autour de 35 % des revenus. Cela signifie qu’une mensualité de 900 € suppose environ 2 570 € de revenus nets mensuels. Pour 1 000 €, on passe à environ 2 860 €. Pour 1 100 €, il faut autour de 3 145 € nets par mois.
Ces repères sont utiles, mais ils ne garantissent pas automatiquement l’accord bancaire. Deux ménages avec le même salaire ne présenteront pas le même dossier si l’un a déjà un crédit auto, des charges importantes ou peu d’épargne.
Que peut-on financer avec 900, 1 000 ou 1 100 € par mois ?
Tout dépend de la durée du crédit. Plus le prêt est long, plus la mensualité baisse, mais plus le coût total du financement augmente.
Avec les niveaux de taux observés au printemps 2026, une mensualité de 900 € permet d’envisager un budget plus limité sur 20 ans que sur 25 ans. Sur 20 ans, cela peut suffire pour viser un bien à prix contenu ou un appartement nécessitant des travaux. Sur 25 ans, le projet devient plus souple, surtout si l’acheteur dispose d’un petit apport pour couvrir les frais d’acquisition.
Autour de 1 000 € par mois, la situation devient plus confortable. Cette enveloppe permet de viser plus facilement un 40 m² dans Lille, à condition de rester attentif au quartier, à l’état du bien et aux frais annexes. On entre alors dans une zone de faisabilité plus crédible pour un primo-accédant ou un jeune couple.
Avec 1 100 € de mensualité, le projet gagne encore en marge. Cela peut permettre de cibler un secteur plus recherché ou un appartement en meilleur état. Mais même dans ce cas, les quartiers les plus chers de Lille restent exigeants, surtout sans apport.
Les quartiers changent-ils vraiment le niveau de salaire nécessaire ?
Oui, et c’est un point essentiel. Le prix moyen lillois donne une indication utile, mais il masque de gros écarts entre les secteurs. Dans certains quartiers, un 40 m² reste encore abordable pour un budget serré. Dans d’autres, le même type de bien dépasse vite la zone de confort d’un acheteur qui veut rester autour de 900 à 1 100 € par mois.
C’est pour cela qu’il ne faut pas se demander seulement “combien faut-il gagner pour acheter à Lille ?”, mais plutôt “quel type de 40 m² puis-je viser à Lille avec mes revenus ?”. Le centre, les quartiers les plus demandés ou les biens sans travaux n’ouvrent pas les mêmes possibilités qu’un logement à rafraîchir ou situé dans un secteur un peu moins tendu.
L’apport personnel change-t-il vraiment la donne ?
Oui, souvent plus qu’on ne le croit. Même un apport modeste peut faire basculer un dossier du côté du possible. Lorsqu’il permet de financer tout ou partie des frais de notaire, il réduit le montant à emprunter et rassure la banque.
À l’inverse, acheter sans apport reste possible, mais devient plus sélectif. Il faut alors généralement présenter un dossier solide, avec une situation professionnelle stable, des comptes bien tenus et un reste à vivre suffisant. Sans apport, un projet déjà limite sur le papier devient souvent beaucoup plus difficile à faire accepter.
Acheter seul ou à deux : est-ce le même calcul ?
Pas vraiment. Seul, il faut souvent disposer d’un revenu déjà confortable pour absorber à la fois la mensualité, les charges de copropriété, la taxe foncière, l’énergie et les dépenses courantes. À deux, le projet peut devenir plus facile à porter, non seulement parce que les revenus s’additionnent, mais aussi parce que les charges fixes pèsent proportionnellement moins lourd.
Pour un achat seul, viser un bien avec travaux ou accepter un quartier plus accessible peut être une stratégie plus réaliste. Pour un couple, la marge de manœuvre est généralement plus large, surtout en l’absence d’autres crédits.
Quel repère retenir ?
Pour acheter 40 m² à Lille en 2026 avec une mensualité comprise entre 900 et 1 100 €, il faut souvent viser un revenu net mensuel compris entre environ 2 600 et 3 150 €, selon le montage du projet. En dessous, cela devient compliqué sans apport, sans durée longue ou sans compromis sur le quartier et l’état du bien. Au-dessus, le projet devient plus confortable, mais ne dispense pas d’un calcul complet.
La bonne approche consiste donc à partir de quatre questions simples : quel est le prix réel du bien visé, combien faut-il financer au total, quelle mensualité reste soutenable au quotidien, et quel reste à vivre restera une fois le crédit accordé ? C’est seulement en croisant ces éléments que l’on peut savoir si un 40 m² à Lille est réellement accessible.