17/10/2026
En décembre 2021, le taux moyen des nouveaux crédits à l’habitat était de 1,06 %, selon la Banque de France. En juillet 2026, il s’élevait à 3,30 %. Pour un ménage qui rembourse un prêt signé à cette époque, vendre pour déménager revient à abandonner un taux bien inférieur à ceux du marché. Peut-on l’emporter avec soi ? Oui, mais seulement si votre offre de prêt contient une clause de transfert et si votre banque accepte l’opération : aucun texte ne vous donne ce droit. Voici comment fonctionne ce mécanisme, ce qu’il rapport sur un exemple entre Douai et Arras, et que faire si votre contrat ne le prévoit pas.
Le transfert économise 130,78 € par mois, soit 31 388 € d'intérêts sur 20 ans. Le complément nécessaire pour acheter plus cher à Arras sera, lui, financé au taux du marché dans les deux cas.
Notre actualité
Le transfert de prêt : une possibilité contractuelle, pas un droit
Le transfert de prêt consiste à reporter le crédit en cours sur votre nouveau logement au lieu de le rembourser lors de la vente. Vous gardez alors le taux, la durée restante et la mensualité du prêt actuel. Service-public.gouv.fr le résume ainsi : après la vente de votre logement et avec l'accord de votre banque, vous pouvez transférer votre crédit en cours pour financer l'achat d'un nouveau logement. Le transfert n'est donc pas un droit : tout dépend de la clause dite de transférabilité, qui figure ou non dans votre offre de prêt, et des conditions qu'elle fixe. Relisez votre offre de prêt et cherchez les mots « transfert », « transférabilité » ou « portabilité ». Si rien n'apparaît, le transfert reste négociable, mais la banque n'a aucune obligation de vous le proposer. Pour un prêt à taux zéro, un prêt conventionné ou un prêt d'accession sociale, service-public.gouv.fr précise que le transfert vers une nouvelle résidence principale est possible, avec l'accord de la banque, dans les 6 ans suivant le versement des fonds, si le nouvel achat respecte les conditions d'attribution en vigueur à cette date.Pourquoi un prêt à 1,5 % vaut cher quand les taux remontent
Garder un ancien taux réduit votre mensualité et vous épargne des milliers d'euros d'intérêts. L'écart se mesure en comparant le prêt conservé à un nouveau crédit du même montant au taux actuel. Le taux de 1,5 % du titre est un exemple. Fin 2021, la moyenne se situait autour de 1,1 % hors assurance : un emprunteur qui a signé à 1,5 % à cette période se trouvait plutôt dans la fourchette haute.Exemple : un ménage qui quitte Douai pour Arras
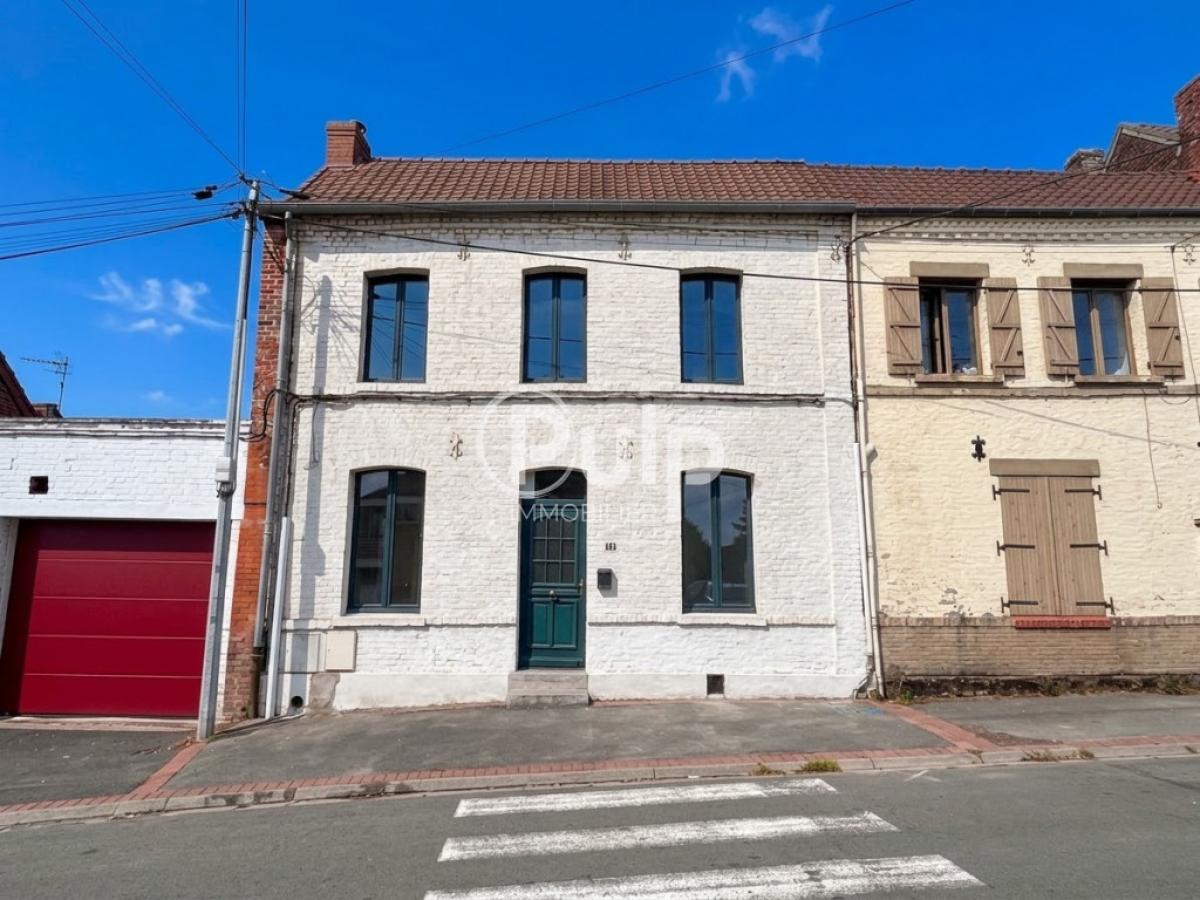
Prenons l'exemple d'un couple qui a emprunté environ 181 000 € en 2021 sur 25 ans à 1,5 % pour acheter une maison à Douai. Sa mensualité hors assurance est de 723,82 €. Cinq ans plus tard, il lui reste 150 000 € à rembourser sur 20 ans. Le couple vend pour se rapprocher d'Arras, où les maisons coûtent davantage : selon les données DVF de 2025, le prix médian d'une maison était de 170 100 € à Arras, contre 142 857 € à Douai (ventes d'un seul logement). La question porte sur ces 150 000 €. Soit ils sont remboursés à la vente puis réempruntés au taux du moment, soit ils suivent le couple dans sa nouvelle maison. Nous retenons 3,30 %, le taux moyen de juillet 2026, sur la même durée de 20 ans.| Sur 150 000 € et 20 ans, hors assurance | Prêt transféré à 1,5 % | Nouveau prêt à 3,30 % |
| Mensualité | 723,82 € | 854,60 € |
| Intérêts restant à payer | 23 716 € | 55 105 € |
| Indemnités de remboursement anticipé | aucune | jusqu’à 1 125 € |
Les conditions et les limites d'un transfert
Même avec la clause, le transfert n'est jamais automatique. Chaque contrat fixe ses conditions, et cinq points méritent une lecture attentive avant de lancer la vente :- l'obligation éventuelle de financer le complément de prix auprès de la même banque ;
- le délai maximal accepté entre la vente de l'ancien logement et l'achat du nouveau ;
- le plafond du montant transféré, au regard du capital restant dû ;
- la garantie, hypothèque ou caution, à reconstituer sur le nouveau logement ;
- le réexamen de votre situation, au regard du taux d'endettement maximal de 35 % fixé par le Haut Conseil de stabilité financière.