
Résidence secondaire sur la Côte Atlantique : louer en saison peut-il rembourser votre achat ?

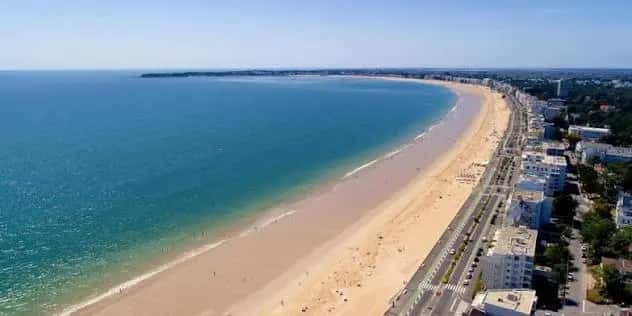
Posséder une maison ou un appartement face à l'Atlantique, c'est le rêve de beaucoup de Français. Et la question qui suit immédiatement : et si je la louais en saison pour financer une partie de l'achat ? L'idée est séduisante. Sur des marchés comme Arcachon, Hossegor, La Rochelle ou La Baule, les tarifs de location estivale atteignent des sommets. Plusieurs milliers d'euros par semaine pour une belle maison bien placée.
Mais entre le calcul d'optimiste et la réalité des charges, il y a souvent un écart considérable. Le prix d'achat sur la Côte Atlantique a fortement progressé ces dernières années. Les contraintes fiscales, les frais de gestion et les coûts fixes pèsent lourd dans la balance. Avant de vous lancer, il est indispensable de faire le calcul complet, sans se laisser aveugler par les revenus bruts d'une belle semaine de juillet.
Des prix à l'achat qui ont explosé
La Côte Atlantique regroupe des marchés très différents, mais tous ont en commun une hausse marquée des prix depuis 2018. À Arcachon et sur le Bassin, le prix médian au mètre carré dépasse aujourd'hui 5 500 à 7 000 euros pour les biens proches de l'eau ou du centre. À Hossegor et Capbreton, les maisons de surf-style s'arrachent à 6 000 à 9 000 euros le m² pour les plus prisées.
Des marchés un peu moins sous tension restent néanmoins élevés. Les Sables-d'Olonne affiche des prix autour de 3 500 à 5 000 euros le m², selon la proximité avec la plage. La Baule et Pornic se situent entre 3 500 et 5 500 euros le m². Même La Rochelle, ville universitaire et touristique, atteint 3 500 à 4 500 euros le m² en zone centrale.
Concrètement, un appartement T3 de 55 m² bien situé à Arcachon vous coûtera facilement 300 000 à 400 000 euros. Une maison de 90 m² à Hossegor peut dépasser 700 000 euros. Ce sont ces montants qu'il faut garder en tête pour évaluer la capacité de la location saisonnière à "rembourser" votre bien.
Ce que la location saisonnière peut réellement rapporter
Les revenus locatifs estivaux sur la Côte Atlantique sont effectivement parmi les plus élevés de France. En haute saison, juillet et août principalement, les tarifs hebdomadaires atteignent facilement 1 500 à 2 500 euros pour un appartement T3 correct, et 3 000 à 6 000 euros voire plus pour une belle maison à Arcachon ou Hossegor.
Mais la haute saison ne dure que 8 à 10 semaines par an. En basse et moyenne saison, avril, mai, juin, septembre, octobre, les tarifs chutent de 40 à 60 %, et les taux d'occupation sont beaucoup plus aléatoires. Sur une année complète, un T3 bien géré peut générer 15 000 à 25 000 euros de revenus bruts dans les meilleurs secteurs. Une maison premium à Arcachon peut atteindre 40 000 à 60 000 euros annuels en cas de forte occupation.
Ces chiffres sont bruts. Ils ne disent rien du coût réel de détention du bien.
Les charges qui mangent les revenus
C'est là que le calcul se complique. Posséder une résidence secondaire sur le littoral atlantique génère des charges fixes importantes, indépendantes de l'occupation locative.
La taxe foncière constitue souvent la première surprise. Dans les communes très touristiques, elle peut atteindre 2 000 à 5 000 euros par an pour un appartement ou une maison de taille moyenne. Les charges de copropriété, dans les résidences avec piscine ou gardiennage, s'élèvent fréquemment à 3 000 à 6 000 euros annuels.
Les frais de gestion locative représentent en général 20 à 30 % des revenus bruts si vous confiez la gestion à une agence ou à une conciergerie locale. Pour 20 000 euros de revenus bruts, comptez 4 000 à 6 000 euros de commission. À cela s'ajoutent les frais de ménage entre chaque locataire, les petites réparations, le renouvellement du linge et de l'équipement.
L'assurance habitation en mode résidence secondaire avec location saisonnière est plus coûteuse qu'un contrat classique : prévoyez 600 à 1 200 euros par an. Et si vous avez emprunté, les intérêts du crédit immobilier sur 300 000 euros à 3,5 % représentent environ 10 500 euros la première année.
Le calcul net : la réalité des rendements
Prenons un exemple concret. Vous achetez un T3 de 55 m² à La Rochelle pour 250 000 euros, financé en partie par un crédit de 200 000 euros. Vos revenus locatifs bruts annuels atteignent 18 000 euros, soit une bonne performance sur ce marché.
Déduisez : frais de gestion (25 %, soit 4 500 euros), taxe foncière (2 500 euros), charges de copropriété (3 000 euros), assurance (700 euros), entretien et réparations (1 500 euros). Total des charges : 12 200 euros. Reste 5 800 euros nets avant impôts.
Sur un crédit de 200 000 euros, les mensualités tournent autour de 1 000 euros par mois, soit 12 000 euros par an. La location saisonnière couvre donc environ 48 % du remboursement annuel, et non la totalité. Ce ratio est déjà flatteur : il suppose une gestion active, une bonne commercialisation et un bien en état.
Pour "rembourser" intégralement l'achat par les revenus locatifs, il faudrait des revenus bruts de l'ordre de 35 000 à 40 000 euros annuels, ce qui correspond aux meilleures maisons d'Arcachon ou d'Hossegor, avec un fort taux d'occupation. C'est possible, mais c'est l'exception, non la règle.
La Côte d'Opale : un comparatif instructif
Pour mesurer la spécificité atlantique, la comparaison avec la Côte d'Opale, Le Touquet, Hardelot, Wimereux, est éclairante. Les prix à l'achat y sont nettement plus bas que sur la Côte Atlantique. Le Touquet reste une exception notable sur la Côte d'Opale, avec un prix médian autour de 8 500 à 9 500 €/m², un marché à part soutenu par une clientèle parisienne et belge. Dans des stations moins connues comme Berck-sur-Mer, Fort-Mahon ou Wimereux, les prix tombent entre 1 800 et 3 500 €/m², ce qui reste accessible pour un pied-à-terre balnéaire.
En contrepartie, les revenus locatifs estivaux sont également plus faibles. On tourne autour de 700 à 1 200 euros la semaine en haute saison pour un appartement T3, contre 1 500 à 2 500 euros sur l'Atlantique. La saison est aussi plus courte et moins dense.
Le rendement brut sur la Côte d'Opale est souvent proche de celui observé sur l'Atlantique, voire légèrement supérieur, car le prix d'achat est proportionnellement plus bas. Mais l'effet patrimoine est différent : la valorisation du bien sur le long terme est historiquement plus forte sur la Côte Atlantique.
Fiscalité des revenus : un paramètre incontournable
Les revenus de location meublée saisonnière sont imposés dans la catégorie des Bénéfices Industriels et Commerciaux (BIC). Sous le régime micro-BIC, vous bénéficiez d'un abattement de 50 % sur vos recettes brutes, ou de 71 % si votre bien est classé meublé de tourisme. Au-delà de 77 700 euros de revenus, le régime réel s'impose, mais il permet de déduire l'ensemble des charges et d'amortir le bien.
Pour des revenus autour de 15 000 à 25 000 euros bruts, la pression fiscale au micro-BIC reste gérable, de l'ordre de 15 à 25 % des revenus nets imposables selon votre tranche marginale d'imposition, auxquels s'ajoutent les 17,2 % de prélèvements sociaux.
La location saisonnière sur la Côte Atlantique peut couvrir une part significative des charges et du crédit d'une résidence secondaire. Mais elle ne les efface pas entièrement, sauf dans les configurations les plus favorables, bien bien situé, très bien équipé, géré de façon professionnelle. Ce type d'investissement se justifie davantage par la combinaison d'un usage personnel plaisir, d'un complément de revenus réel et d'une perspective de valorisation patrimoniale à long terme. Vouloir en attendre un autofinancement total, c'est s'exposer à une déception. Le traiter comme un actif hybride, à la fois patrimoine et outil de revenus, c'est l'approche la plus réaliste.