
Tempête : arbre du voisin, tuiles envolées, qui paie les dégâts et sous quel délai déclarer ?
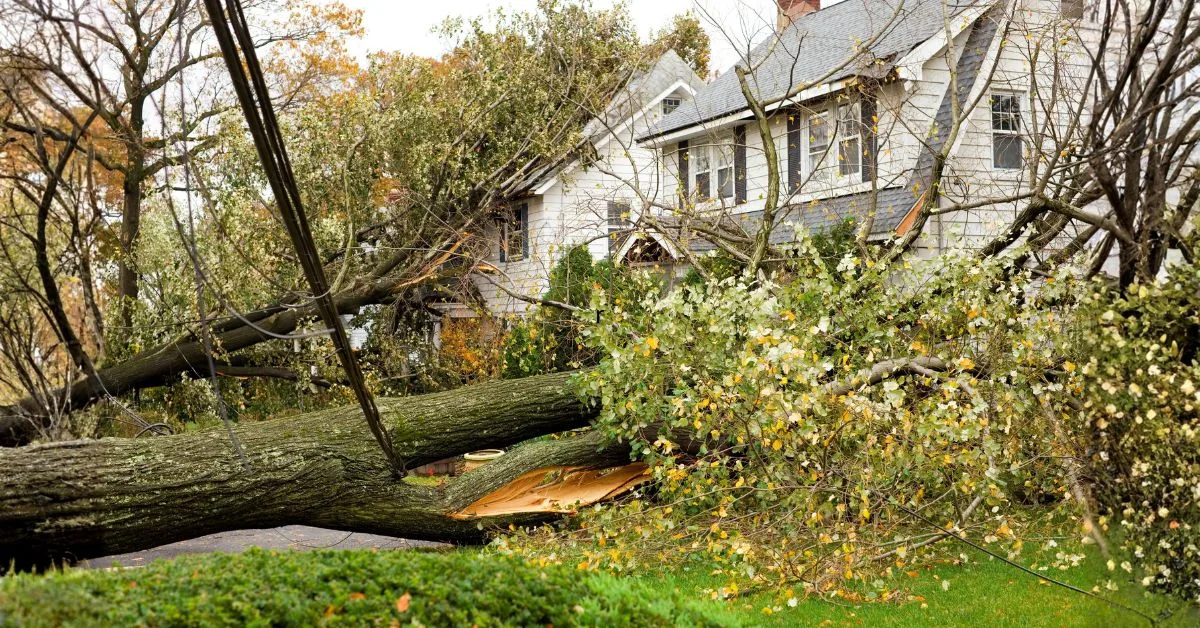
Quand le vent arrache une partie de la toiture ou couche un arbre sur votre maison, c’est d’abord votre propre assurance habitation qui intervient, au titre de la garantie tempête incluse dans tout contrat. Le voisin ne paie que si une faute de construction ou d’entretien lui est imputable. Les délais sont courts : cinq jours ouvrés après la constatation des dégâts pour faire votre déclaration, rappelle l’Agence nationale pour l’information sur le logement (ANIL).
La garantie tempête est déjà dans votre contrat
Inutile de chercher une option dans vos conditions particulières : les contrats d'assurance habitation « couvrent obligatoirement les effets du vent dû aux tempêtes, ouragans et cyclones », indique la DGCCRF. Il n'y a pas non plus besoin d'attendre un arrêté de catastrophe naturelle. Dans une réponse publiée au Journal officiel du Sénat le 24 novembre 2022, le ministère de l'Économie rappelle que les dégâts de tempête, de grêle et de neige ne relèvent pas de ce régime et que les sinistrés sont indemnisés sans reconnaissance préalable de l'état de catastrophe naturelle de leur commune. Seuls les vents cycloniques les plus violents, d'au moins 145 km/h en moyenne sur dix minutes ou 215 km/h en rafales, basculent dans le régime des catastrophes naturelles.
Selon l'ANIL, la garantie couvre les dégâts causés par le vent lui-même, mais aussi par les objets qu'il projette, comme un arbre ou une cheminée qui s'abat sur la toiture. Elle prend en charge l'eau qui entre par une couverture endommagée, le poids de la neige ou de la glace sur le toit et les gouttières, ainsi que la grêle. Les mesures de protection d'urgence, comme le bâchage d'une toiture ouverte, sont en général remboursées : il ne faut donc pas attendre l'expert pour mettre la maison hors d'eau.
Trois conditions reviennent dans la plupart des contrats. Il faut d'abord prouver que le vent avait une intensité anormale : les assureurs demandent souvent un relevé de la station météo la plus proche ou la preuve que d'autres bâtiments solides ont été endommagés dans un rayon de 5 km. Le bâtiment doit ensuite être « de bonne construction », c'est-à-dire construit pour plus de 50 % et couvert pour plus de 90 % en matériaux durs, ce qui est en principe le cas des maisons en briques et tuiles de la région. Enfin, seuls les dommages survenus pendant la tempête et dans les 48 heures qui suivent sont en principe indemnisés.
Ce qui reste souvent à votre charge
La garantie tempête ne couvre pas tout ce que le vent peut abîmer autour d'une maison. L'ANIL liste les exclusions les plus fréquentes, qui se retrouvent dans beaucoup de contrats :
- les arbres, les plantations et les clôtures ;
- les abris de jardin et constructions légères, appentis et vérandas, sauf conditions particulières ;
- les volets, stores, gouttières et parties vitrées, sauf s'ils sont détruits en même temps que le bâtiment ;
- les antennes, panneaux solaires, fils aériens et leurs supports ;
- les vitres, qui relèvent de la garantie bris de glace si vous l'avez souscrite.
Une distinction mérite d'être retenue. Si un arbre tombe sur votre maison, votre assureur prend en charge les frais de déblaiement nécessaires aux réparations. En revanche, l'évacuation d'un arbre déraciné qui n'a rien endommagé reste en général à votre charge, sauf clause contraire. Une franchise, dont le montant dépend du contrat, est par ailleurs déduite de l'indemnité.
L'arbre ou la cheminée du voisin est tombé chez vous
La situation est fréquente dans les rues de maisons mitoyennes, où une cheminée ou un arbre peut facilement atteindre la parcelle d'à côté. Le principe rappelé par l'ANIL est clair : le voisin n'est pas responsable des dégâts causés par la tempête, sauf si une faute de construction ou d'entretien peut lui être imputée. Vous ne pouvez donc pas, en règle générale, exiger qu'il paie les réparations. Chacun déclare le sinistre à son propre assureur, et le vôtre indemnise les dommages subis par votre maison.
La discussion change de nature si l'arbre était mort, visiblement malade ou si la cheminée menaçait de tomber depuis longtemps. Le propriétaire d'une chose en est considéré comme le « gardien » et peut voir sa responsabilité engagée sur le fondement de l'article 1242 du Code civil, rappelle Service-Public.fr. Il lui revient alors de déclarer le sinistre à son assurance responsabilité civile, qui peut prendre en charge l'indemnisation. Pour agir, le délai est en principe de cinq ans à compter du dommage. Des photos de l'arbre avant la tempête, ou un courrier signalant son mauvais état, peuvent peser dans ce type de dossier. Pour les questions d'élagage en temps normal, consultez notre article « Arbres, haies, racines : quand votre voisin peut-il vous obliger à couper ou arracher ? ».
Déclarer dans les cinq jours ouvrés, preuves à l'appui
Le délai de déclaration d'un sinistre tempête est de cinq jours ouvrés après la constatation des dégâts, selon l'ANIL, qui recommande un envoi par lettre recommandée avec avis de réception. Joignez des photos datées des dégâts, de la toiture et des abords, la liste des biens endommagés avec leurs factures quand vous les avez, et les devis ou factures des mesures d'urgence comme le bâchage. Gardez les éléments abîmés jusqu'au passage de l'expert.
Ne confondez pas ce délai avec celui des catastrophes naturelles. Pour une inondation reconnue par arrêté, la déclaration doit intervenir au plus tard 30 jours après la publication de l'arrêté au Journal officiel, indique Service-Public.fr, et une franchise légale de 380 € s'applique aux habitations.
Locataire ou propriétaire : qui déclare quoi ?
Dans un logement loué, chacun déclare ce qui le concerne. Le locataire, qui doit obligatoirement être assuré contre les risques locatifs, déclare les dégâts à ses biens personnels et aux aménagements intérieurs, par exemple un plafond abîmé par la pluie entrée par la toiture. Il doit aussi prévenir rapidement le propriétaire des dommages au bâtiment. Le propriétaire déclare de son côté les dégâts au gros œuvre et à la toiture, et prend en général à sa charge ce que l'assurance ne couvre pas, comme un arbre déraciné ou des volets endommagés.
Si les dégâts rendent le logement totalement inhabitable, le bail peut être résilié de plein droit. S'il ne l'est qu'en partie, le locataire peut demander une diminution du loyer ou la résiliation, le juge tranchant en cas de désaccord. Et si les réparations durent plus de 21 jours, le locataire peut obtenir une réduction de loyer proportionnelle à la durée des travaux et à la partie du logement dont il a été privé.
Pour un bien en location, les conseillers en gestion locative de Pulp Immobilier peuvent vous aider à répartir les démarches entre propriétaire et locataire et à suivre le dossier avec les assureurs.