Vous gagnez bien votre vie, votre situation est stable, et pourtant votre
prêt immobilier est refusé. C’est une réalité de plus en plus fréquente en 2026. Aujourd’hui, les
banques sont beaucoup plus exigeantes qu’avant. Avoir un bon salaire est un avantage, mais ce n’est plus suffisant pour obtenir un
crédit immobilier. Un bon revenu ne compense pas un dossier déséquilibré. Ce que la banque analyse réellement, c’est votre
profil global. Et dans de nombreux cas, ce n’est pas le salaire qui pose problème, mais tout ce qu’il y a autour.
La vraie raison que les banques regardent en priorité
Ce n’est pas votre salaire qui bloque votre dossier. La banque regarde surtout votre
comportement bancaire. Concrètement, elle analyse vos
relevés de compte sur plusieurs mois pour comprendre comment vous gérez votre argent au quotidien. Des éléments en apparence anodins peuvent suffire à faire refuser un prêt immobilier, comme des
découverts réguliers, des dépenses mal maîtrisées, une absence d’
épargne ou encore des
crédits à la consommation. Pour la banque, ces signaux traduisent un risque. Elle ne cherche pas le client qui gagne le plus, mais celui qui est le plus fiable.
Les critères essentiels que la banque analyse réellement
Au-delà du salaire, plusieurs critères déterminent l’acceptation de votre dossier. Le
taux d’endettement est central et se situe généralement autour de 35 %. Au-delà de ce seuil, votre dossier a de fortes chances d’être refusé, même avec de bons revenus. Le
reste à vivre est également analysé avec attention, car la banque veut s’assurer qu’il vous reste suffisamment d’argent chaque mois après vos charges.
L’
apport personnel joue aussi un rôle clé. Il rassure la banque en montrant votre capacité à épargner et à anticiper. À l’inverse, une absence d’
apport peut être perçue comme un manque de sécurité. La
stabilité professionnelle est un autre élément déterminant. Un CDI avec ancienneté est plus rassurant qu’une situation récente ou instable. Mais surtout, la banque analyse votre profil dans son ensemble. Elle ne valide pas un critère, elle valide un
équilibre global.
Les erreurs invisibles qui font refuser un prêt immobilier
Certaines
erreurs passent inaperçues pour vous, mais pas pour la banque. Un compte régulièrement à découvert est un signal négatif immédiat. Même ponctuel, il peut fragiliser votre dossier. Des
crédits à la consommation en cours peuvent également poser problème. Vous pouvez bien gagner votre vie, mais être déjà trop endetté.
L’absence d’
épargne est un autre point bloquant. Ne pas mettre de côté, même avec un bon salaire, peut être perçu comme un manque de gestion. Enfin, des incidents bancaires ou un fichage peuvent entraîner un refus immédiat. Dans ce cas, le dossier est souvent bloqué sans discussion. Un détail sur vos relevés peut suffire à faire basculer une décision.
Un élément souvent oublié : le bien que vous achetez
Votre dossier ne dépend pas uniquement de vous. Le
bien immobilier lui-même peut influencer la décision de la banque. Un logement avec un
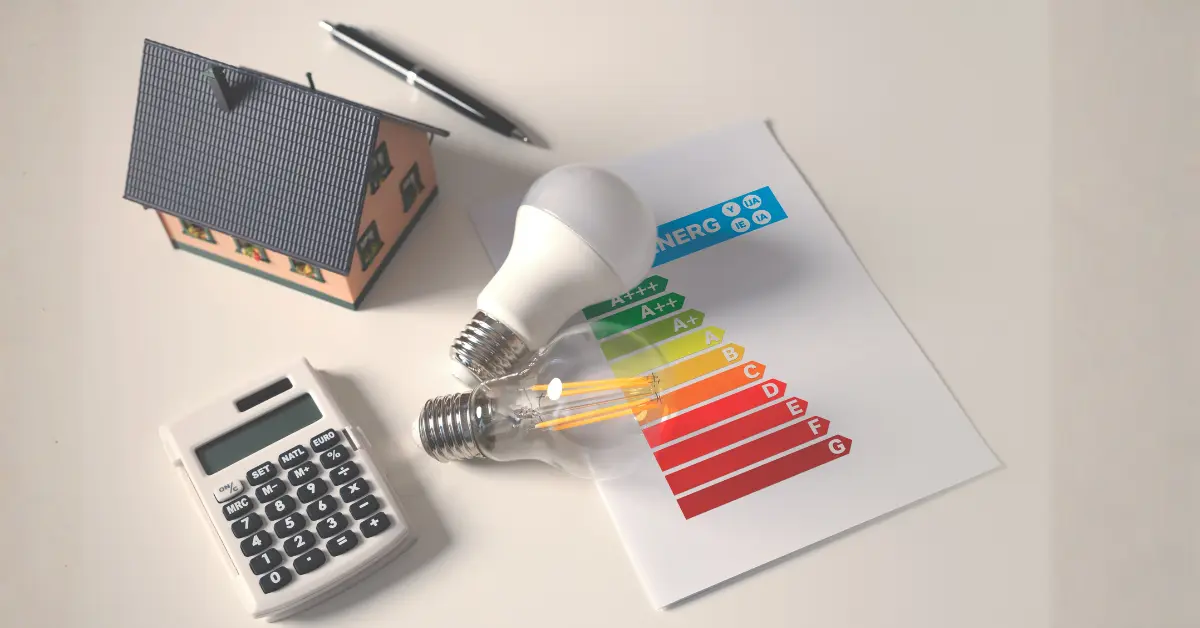
mauvais DPE, par exemple, peut être perçu comme risqué. Des
travaux importants ou une faible valeur de revente peuvent inquiéter la banque. Elle ne finance pas seulement un projet, elle finance aussi un actif. Si le bien est jugé risqué, votre crédit peut être refusé, même si votre profil est bon.
Pourquoi ces éléments inquiètent les banques
La logique des banques est simple : limiter le risque. Un
crédit immobilier s’étale souvent sur 20 à 25 ans, et la banque doit s’assurer que vous serez capable de rembourser dans la durée. Un profil avec un bon salaire mais une gestion irrégulière est perçu comme plus risqué qu’un profil avec des revenus plus modestes mais une gestion stable. La régularité rassure davantage que le niveau de revenu.
Comment éviter un refus de prêt immobilier
Bonne nouvelle, la plupart de ces erreurs peuvent être corrigées. Avant de faire votre demande, vous devez assainir votre
gestion bancaire en évitant les découverts et en stabilisant vos dépenses. Essayez également de mettre en place une capacité d’
épargne, même modeste, car cela montre votre sérieux.
Si vous avez des crédits en cours, il peut être pertinent de les réduire ou de les solder. Préparer un
apport, même partiel, renforce également votre dossier. En quelques mois, votre profil peut évoluer de manière significative.
Comment optimiser votre dossier avant de voir la banque
Pour maximiser vos chances d’obtenir un prêt immobilier, vous devez préparer votre dossier en amont. Adoptez une
gestion bancaire régulière et lisible afin que la banque comprenne facilement votre situation. Montrez que vous êtes capable d’épargner chaque mois et vérifiez votre
taux d’endettement.
Anticipez votre projet et préparez tous les éléments nécessaires. Faire appel à un courtier peut aussi être une bonne stratégie pour valoriser votre profil. Un bon dossier se construit bien avant de rencontrer la banque.
Prêt immobilier refusé : une situation souvent évitable
Un refus de
prêt immobilier n’est pas une fatalité. Dans la majorité des cas, il ne s’agit pas d’un manque de revenus, mais d’un déséquilibre dans le dossier. La banque ne valide pas un salaire, elle valide un
profil global.
Ce qui fait vraiment la différence dans votre dossier
Obtenir un
crédit immobilier en 2026 repose sur un équilibre simple. Votre salaire est important, mais il ne fait pas tout. Votre
comportement financier, votre stabilité et votre capacité à anticiper sont tout aussi essentiels.
Les banques recherchent des profils fiables, pas seulement des revenus élevés. Ce n'est pas combien vous gagnez qui fait la différence, mais la manière dont vous gérez votre argent sur la durée.